

PJM 的独立市场监察机构称,电网最新一轮拍卖中 164 亿美元的容量费用里,约有 63 亿美元可归因于数据中心,Insurance Journal 对结果的报道如是说。而在同一张电网上,微软总裁 Brad Smith 承诺:"我们会自掏腰包,确保我们的数据中心不会推高你的电价"(Microsoft)。Bloomberg 则用另一种说法报道了这一承诺,标题是 Microsoft Vows to Pay Its Own Way to Power Data Centers。
这两种说法能同时成立吗?能,这正是问题所在。我们把研究时间花在了公用事业申报文件、监管机构裁决和电网运营商的报告上,因为各种标题往往都只站一边。目前的证据好坏参半,各地区差异很大,而且说的主要是批发市场,而不是居民账单上的具体条目。(关于选址的本地争端,我们在为什么各地城镇抵制 AI 数据中心一文中讲过,所以这篇只谈钱。)
公用事业公司是怎么给数据中心定价的?
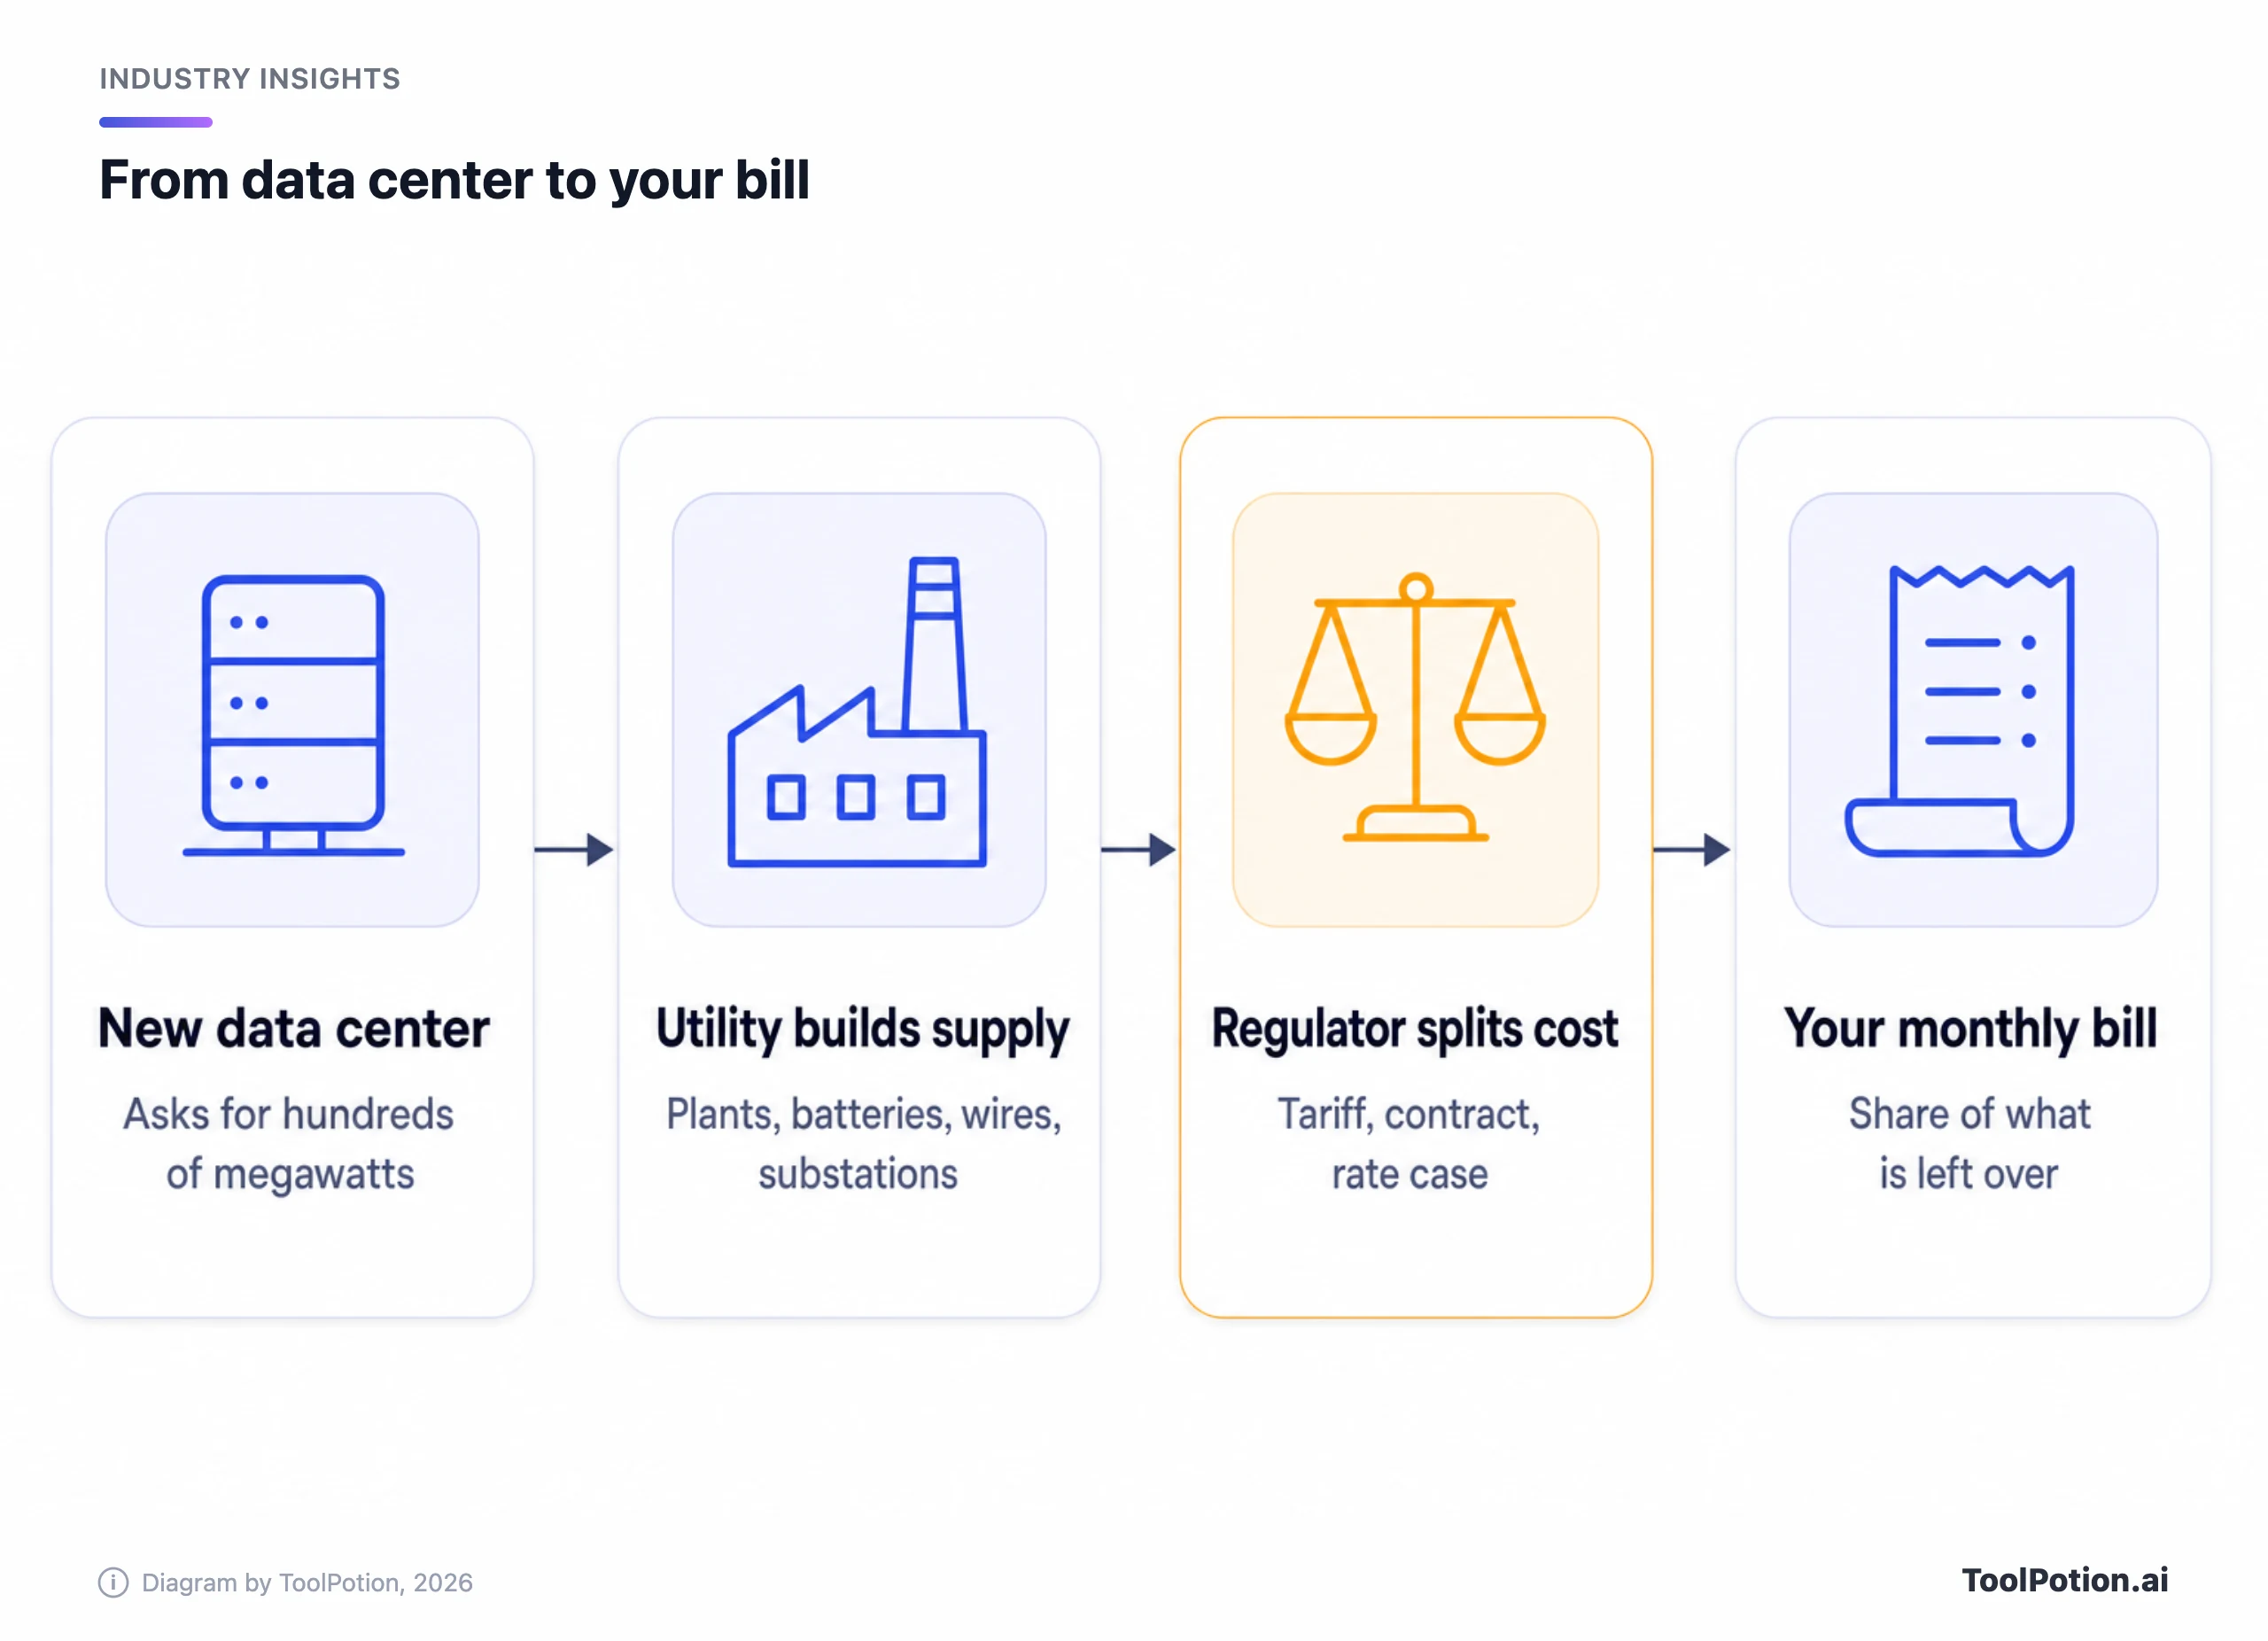
居民用户每月付一笔固定费用,再按每千瓦时计费,而电价是在费率案(rate case)中确定的,由公用事业公司把成本分摊给各类用户。一个要求数百兆瓦电力的数据中心,会打破这套安排。它需要新增发电或购电合同、新的输电线路,有时还要新建变电站,而这一切都发生在它用上第一千瓦时电之前。
监管机构大致有两种处理办法。第一种是设立专门的大负荷电价或特殊合同,通常带有最低账单,不管客户用不用电都得付,这样公用事业公司就不会为一个后来缩减规模的租户建了电厂却没人买单。第二种是让新增负荷并入现有的用户池,指望下一次费率案去理清谁该付多少。亚利桑那州委员 Lea Márquez Peterson 在 Utility Dive 的采访中把利害说得很直白:"多年来我们一直在说,增长必须自己为增长买单,而我认为客户现在要的是证据。"
她所在的州并没有采用全州统一的电价。该州使用能源供应协议,并计划在即将开展的费率案中制定自己的大负荷方案。这很典型:全国没有统一的规则,所以"会不会影响我的账单"这个问题,答案取决于你所在公用事业公司的申报文件。
目前关于账单的证据,主要还在批发层面
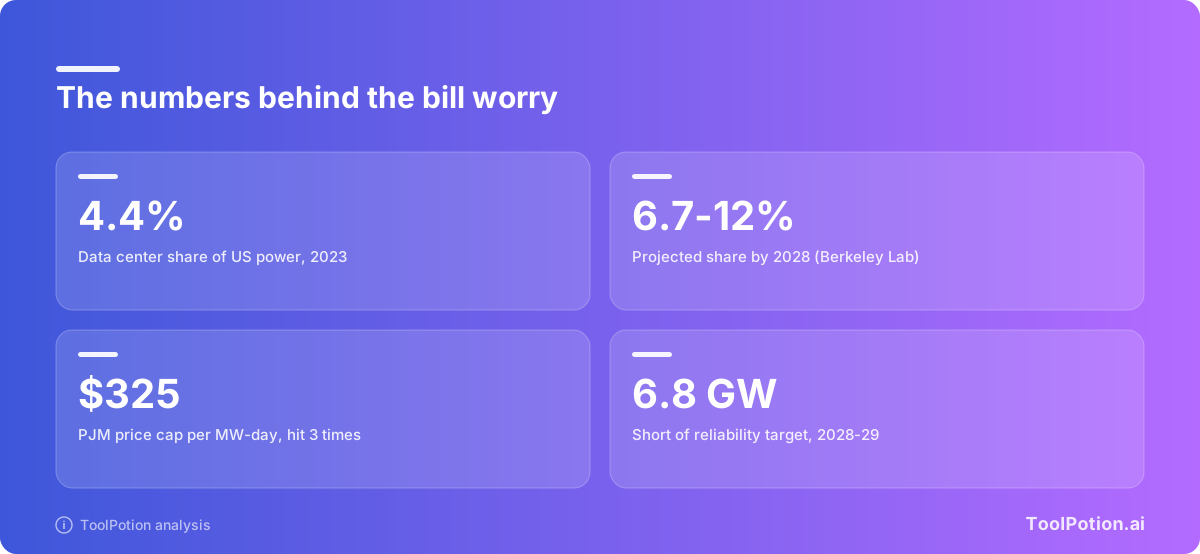
批发价格方面是有证据的,最清晰的数字也在这里。PJM 是服务于 13 个州和华盛顿特区约 6700 万人口的电网运营商,它通过拍卖提前数年采购容量(即发电厂届时可用的承诺)。其 2028-29 年度拍卖成交价为每兆瓦每天 325 美元,达到价格上限允许的最高值,并且比可靠性目标少了约 6.8 吉瓦。这是连续第三次拍卖触及上限(PJM 称这个上限能压低成本,但也削弱了建电厂的动力)。如果没有上限,PJM 自己的模拟给出的价格是 554.72 美元。
市场监察机构 Monitoring Analytics 把该次拍卖 164 亿美元中的约 63 亿美元归因于数据中心需求,并把过去四次拍卖累计近 300 亿美元归因于此,Insurance Journal 报道称。其总裁 Joseph Bowring 希望把数据中心拉进单独的拍卖,这样其他客户就不必承担额外成本。公用事业行业协会从另一个角度也看到了同样的挤压:Edison Electric Institute 总裁 Drew Maloney 表示,PJM 的客户"既要支付高昂的容量成本,又要面对供应不足的风险"。
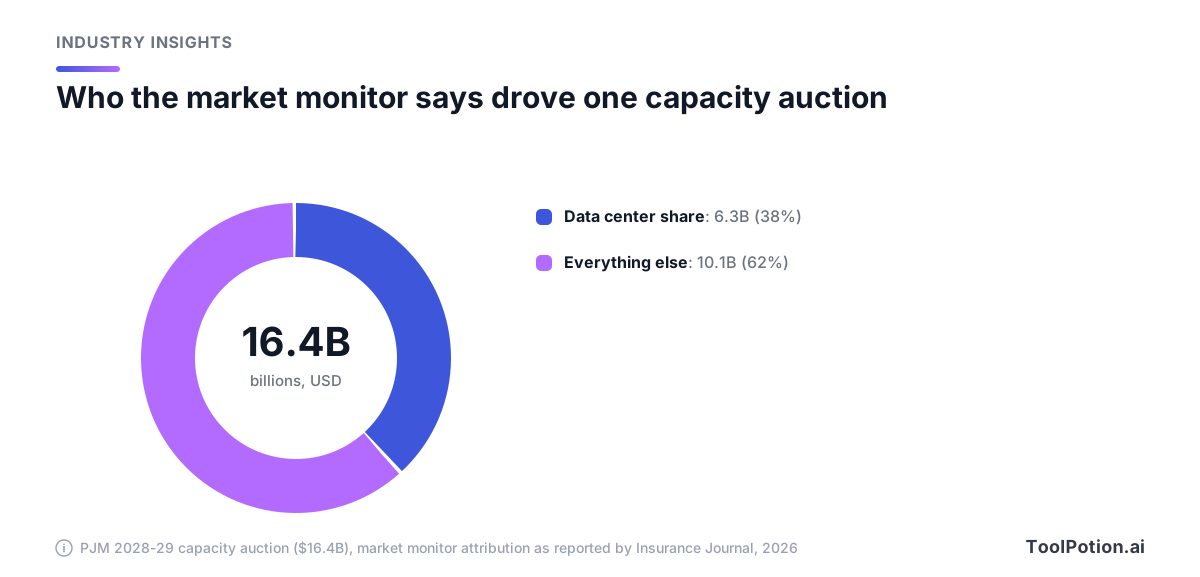
再说说一些限定条件,因为它们很重要。PJM 自己针对上一交付年度发布的拍卖报告指出,其 164 亿美元的总额"并不等于负荷的总成本",因为通过自供电或双边合同对冲了风险的客户,并不面对拍卖价格。容量只是发电、输电和配电费用中的一项。而且监察机构的归因,估算的是需求增长对价格造成的影响,并不是统计了多少钱真正落到了居民账单上。
倡导组织走得更远。Natural Resources Defense Council 在 2025 年的一份报告中称:"到 2028 年,由于预计的数据中心增长,该地区的普通家庭每月将在电费上多付约 70 美元",E&E News 对此作了报道。这是一份倡导性质的预测,如今已过去一年多,而且建立在可能并不会兑现的负荷预期之上。我们把它当作上限情景。我们还注意到,没有找到任何监管机构发布的数字,说明典型家庭迄今因数据中心多付了多少,这本身就是一个发现。
这背后的用电负荷是真实存在的。Berkeley Lab 的报告(由 Department of Energy 作了摘要)发现,2023 年数据中心用掉了美国约 4.4% 的电力,预计到 2028 年将达到 6.7% 至 12%。驱动这一增长的 AI 产品(包括 ChatGPT、Claude、Google Gemini、Microsoft Copilot、Meta AI 和 Grok)都收录在我们的目录里,而它们每一个,无论是直接还是通过云服务,都是这张电网的用户。
"自掏腰包"的承诺解决不了问题
单靠它们不行。微软今年早些时候发布的计划名为 Community-First AI Infrastructure,其中表示,会要求公用事业公司和监管委员会把它的电价定得足够高,以覆盖其数据中心的电力成本(包括基础设施),这样这些成本就不会转嫁给居民用户。它还承诺提前签订购电合同,并支付输电和变电站升级的费用。它以威斯康星州针对"Very Large Customers"的费率结构作为自己支持的范本(见该公司的文章)。这是个不错的承诺,有总比没有好。
不过请留意那个动词:微软会请求监管机构来定这个费率。决定权在委员会手里,而委员会的程序有它自己的证据,也有它自己的政治考量。特朗普总统提出的更宽泛的 Ratepayer Protection Pledge,今年早些时候由包括 Google 和 AES Indiana 在内的科技公司与公用事业公司签署,Utility Dive 将其描述为一项自愿承诺,各州监管机构正在逐案摸索如何落实。自愿承诺值得拥有,但它们不是电价。
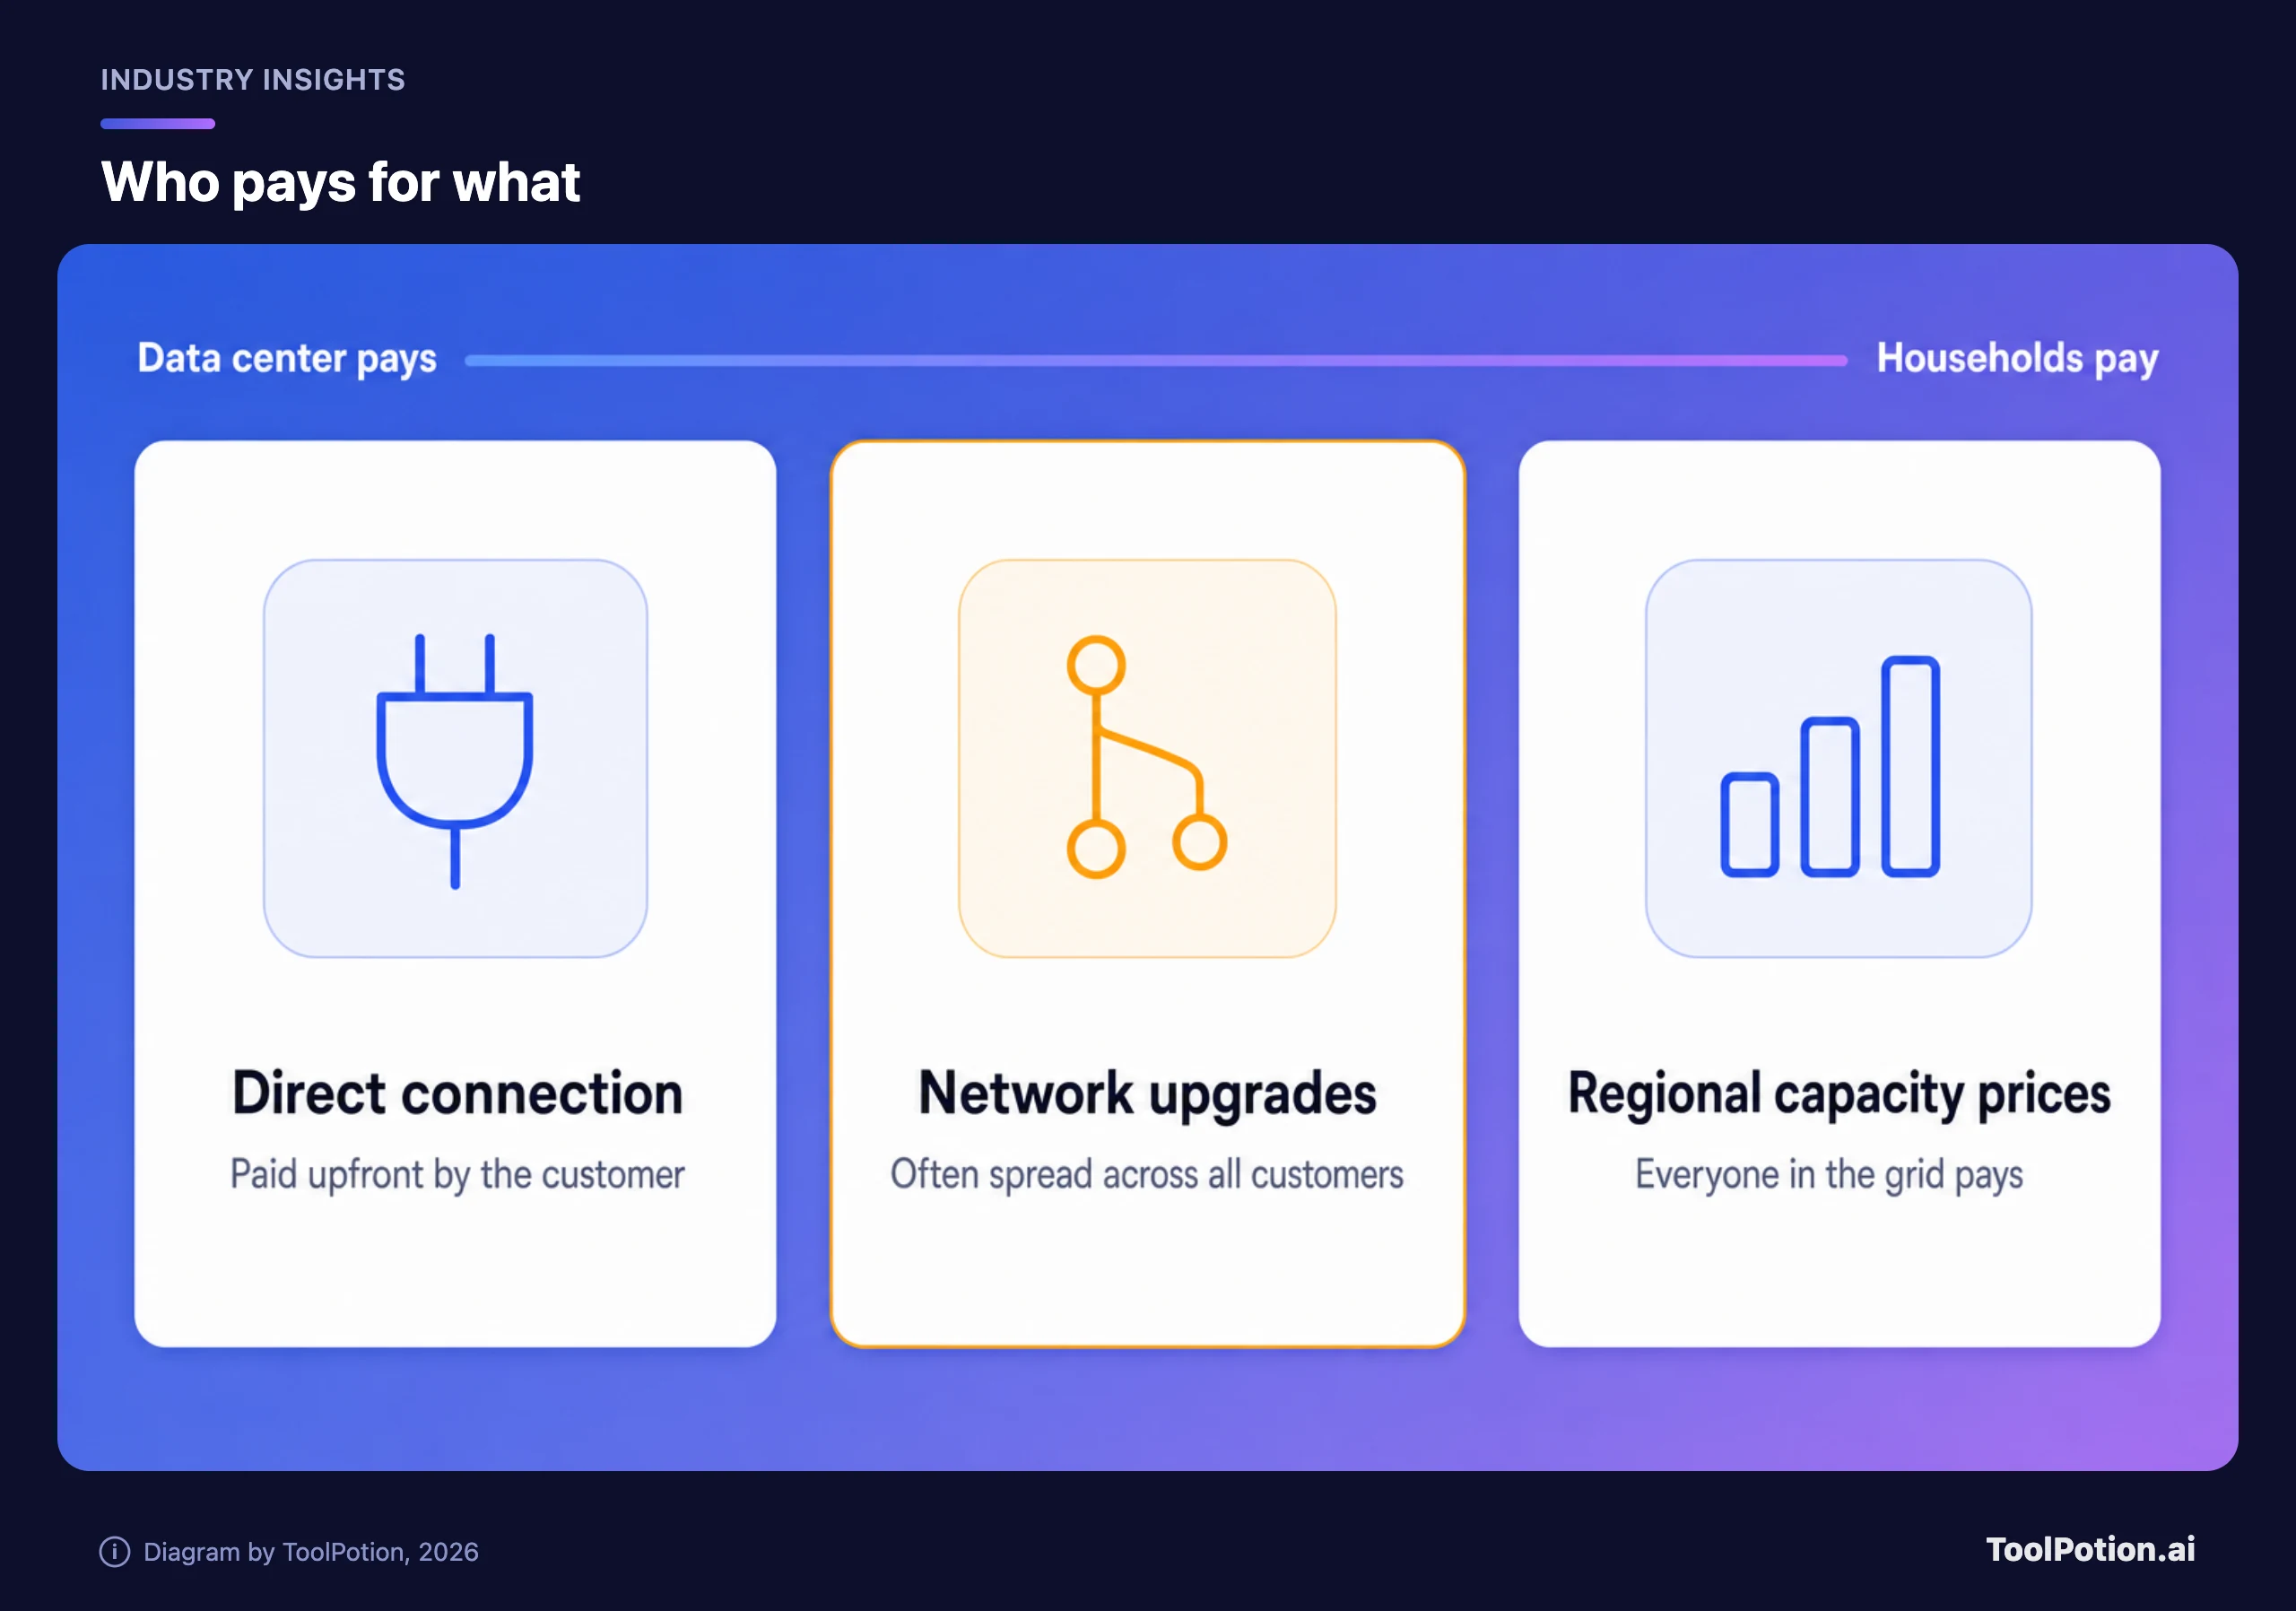
这里还有一个结构性缺口。承诺可以覆盖某家公司自己的设施给公用事业公司造成的成本,却管不到区域容量价格,那是电网上每个客户都要付的,不论是谁造成的。这就是为什么这个故事里金额最大的那个数字,也就是 PJM 的拍卖,不在任何单一公司承诺所能控制的范围之内。监察机构提出的补救办法是对大负荷单独采购,这属于市场设计层面的改变;2025 年,PJM 把一项拟议的自带发电要求从强制改成了自愿,E&E 报道了此事。
公用事业公司为单一客户建设时,谁来买单?
我们找到的最好的实例在印第安纳州,因为该委员会的裁决及围绕它的各种争论都有详细记录。当地监管机构批准了 AES Indiana 为位于 Monrovia 的一座 390 兆瓦 Google 数据中心供电的计划,包括新增发电、储能和电网设备,项目成本估计约 7.37 亿美元,Utility Dive 报道称。
Google 为其直接接入预付约 3200 万美元。但 7380 万美元的网络升级费用计入输电费率基数,由包括居民用户在内的所有客户分摊回收。投票结果是 5 比 0,裁决书写道:"尽管客户可能是推动这些网络升级的契机,但这并不妨碍这些升级带来全系统范围的好处。"
AES 表示,Google 的合同设计为"至少报销 100%"的增量直接成本,Google 将在最低需求水平下支付 3 亿美元的固定成本,在预期需求下支付约 7.7 亿美元,而且收入将"足以抵消"居民客户承担的那一份。AES 副总裁 Patrick Maguire 称,客户的电价完全不会受到这些输电投资的影响。消费者团体 Citizens Action Coalition 的 Ben Inskeep 回应说:"AES Indiana 没有让造成成本的一方来付钱,而是决定把成本摊给其他用电客户,遗憾的是我们的委员会批准了这一做法。"
就算术而言,双方都可能是对的。他们的分歧在于什么该算进去。合同的很大一部分被涂黑了,包括月度需求费用和附加费,而且这家公用事业公司的服务成本研究要等到 2029 年的费率案才会提交。批评者还指出,Google 的费率假设了 90% 的负荷率,他们称这相当于 10% 的折扣。我们认为,这正是该要求什么的范例:公开的合同、最低账单,以及对网络升级的明确答复。印第安纳州前两项做到了一部分,第三项则靠争论才有了结果。
数据中心根本没建起来的风险
这是大多数承诺都略过的部分。公用事业公司按收到的负荷申请来规划发电,而许多申请只是投机性的。同一份 NRDC 报告还警告说,据 E&E News 报道,"即使这些数据中心没有建成,PJM 的居民也将不得不承受飙升的价格。"(TechCrunch 发过一段视频,标题是为什么你担心的那座数据中心可能永远建不成。)对家庭来说,如果电厂已经围绕它规划好了,项目被取消并不见得是好消息。
有一个条款可以解决这个问题:最低账单。这是我们第一个会去找的东西。如果客户无论是否真的落地都欠着一个底线金额,那么过度建设的风险就留在了提出用电需求的那家公司身上。
第二条路是绕开共用电网。Guardian 报道的一项 BloombergNEF 分析统计,由于电网接入延迟,美国、英国和欧洲大陆的数据中心拟建的现场燃气发电容量达 181 GW。接入共用系统的连接减少,可能意味着共担的成本也减少。但 BloombergNEF 的 Mark Daly 表示,开发商称这些燃气电厂只是临时的,而经济上的考虑可能让它们一直运行下去,所以长期的账单和排放前景尚无定论。
房主可以做的五项检查
你没法在一个周末里审完一份电价方案,但你可以查清楚自己的公用事业公司有没有。我们建议从这里开始。
- 在你所在州的委员会案卷列表里搜索"large load"、"data center"或"extra-large customer"电价方案。如果有,读摘要,看有没有最低账单和合同期限。
- 留意你所在地下一次费率案的通知。成本就是在费率案中分摊的,而公众意见征询期对居民开放。
- 看一看账单上的供电费或容量费。在 PJM 覆盖的州,拍卖结果最先体现在这些项目上,并且会滞后一年或更久。
- 问问你的委员会,为新的大客户进行的网络升级,费用是否会像印第安纳州那样由所有客户分摊。
- 对任何声称能算出你具体涨多少的单一数字都要保持警惕,包括我们的在内,因为负荷预测一直在变。
如果你所在的州已经放开电力市场,选择供应商只会改变供电部分,改变不了配送费用,而升级成本正是落在配送费用上。我们给大多数读者的建议是:别管全国性的头条,只读一份文件,就是你所在公用事业公司最近一次的费率案摘要。
公用事业公司本身也是 AI 软件日益增长的一类买家。如果你想看看另一面,可以浏览我们的能源与公用事业榜单或能源与公用事业 AI 工具合集。想按州了解选址规则,Regbase 数据中心地图追踪了开发监管情况,而 AI World: Data Centers 大会则是运营商谈论电力问题的地方。想进一步了解 AI 基础设施给企业自身带来的成本,请看亚马逊削减 token 预算的举措。
常见问题
Ratepayer Protection Pledge 具有法律约束力吗?
没有。Utility Dive 称其为一项自愿承诺,各州监管机构正在逐案摸索如何落实。
容量费用就是我的全部账单吗?
不是。它只是其中一个组成部分,而且 PJM 表示,其拍卖总额并不是客户的总成本,因为已对冲的负荷并不面对出清价格。最终有多少会落到你头上,取决于你的公用事业公司和供应商。
美国的数据中心用掉多少电?
据 Berkeley Lab 的报告(DOE 作了摘要),2023 年约为 4.4%,预计到 2028 年将达到 6.7% 至 12%。
监管机构能让数据中心比居民多付钱吗?
原则上可以。委员会依据成本证据按客户类别定价,例如印第安纳州的法律就要求大负荷客户至少报销可合理分摊给它们的项目成本的 80%。争论的焦点在于什么算可分摊。
微软的承诺涵盖其他公司吗?
不涵盖。那只是微软自己的承诺。其他公司各有各的承诺,而 Google 和 AES Indiana 签署的 Ratepayer Protection Pledge 则是另一份独立的文件。