

O monitor independente de mercado da PJM diz que cerca de US$ 6,3 bilhões dos US$ 16,4 bilhões em encargos de capacidade do último leilão da rede vêm de data centers, segundo a reportagem da Insurance Journal sobre os resultados. Na mesma rede, o presidente da Microsoft, Brad Smith, prometeu: "We'll pay our way to ensure our datacenters don't increase your electricity prices" ("Vamos arcar com os nossos custos para garantir que nossos data centers não aumentem o preço da sua eletricidade") (Microsoft). A Bloomberg publicou outra versão dessa promessa com a manchete Microsoft Vows to Pay Its Own Way to Power Data Centers.
As duas afirmações podem ser verdadeiras ao mesmo tempo? Podem, e esse é justamente o enigma. Dedicamos o tempo de pesquisa a documentos de distribuidoras, decisões de reguladores e relatórios de operadores de rede, porque as manchetes costumam escolher um lado. As evidências até agora são mistas, desiguais entre as regiões e tratam principalmente dos mercados atacadistas, não dos itens da fatura de uma residência. (Já cobrimos as disputas locais sobre a instalação desses empreendimentos em nosso post sobre por que cidades resistem a data centers de IA, então este texto fica no dinheiro.)
Como uma distribuidora precifica um data center?
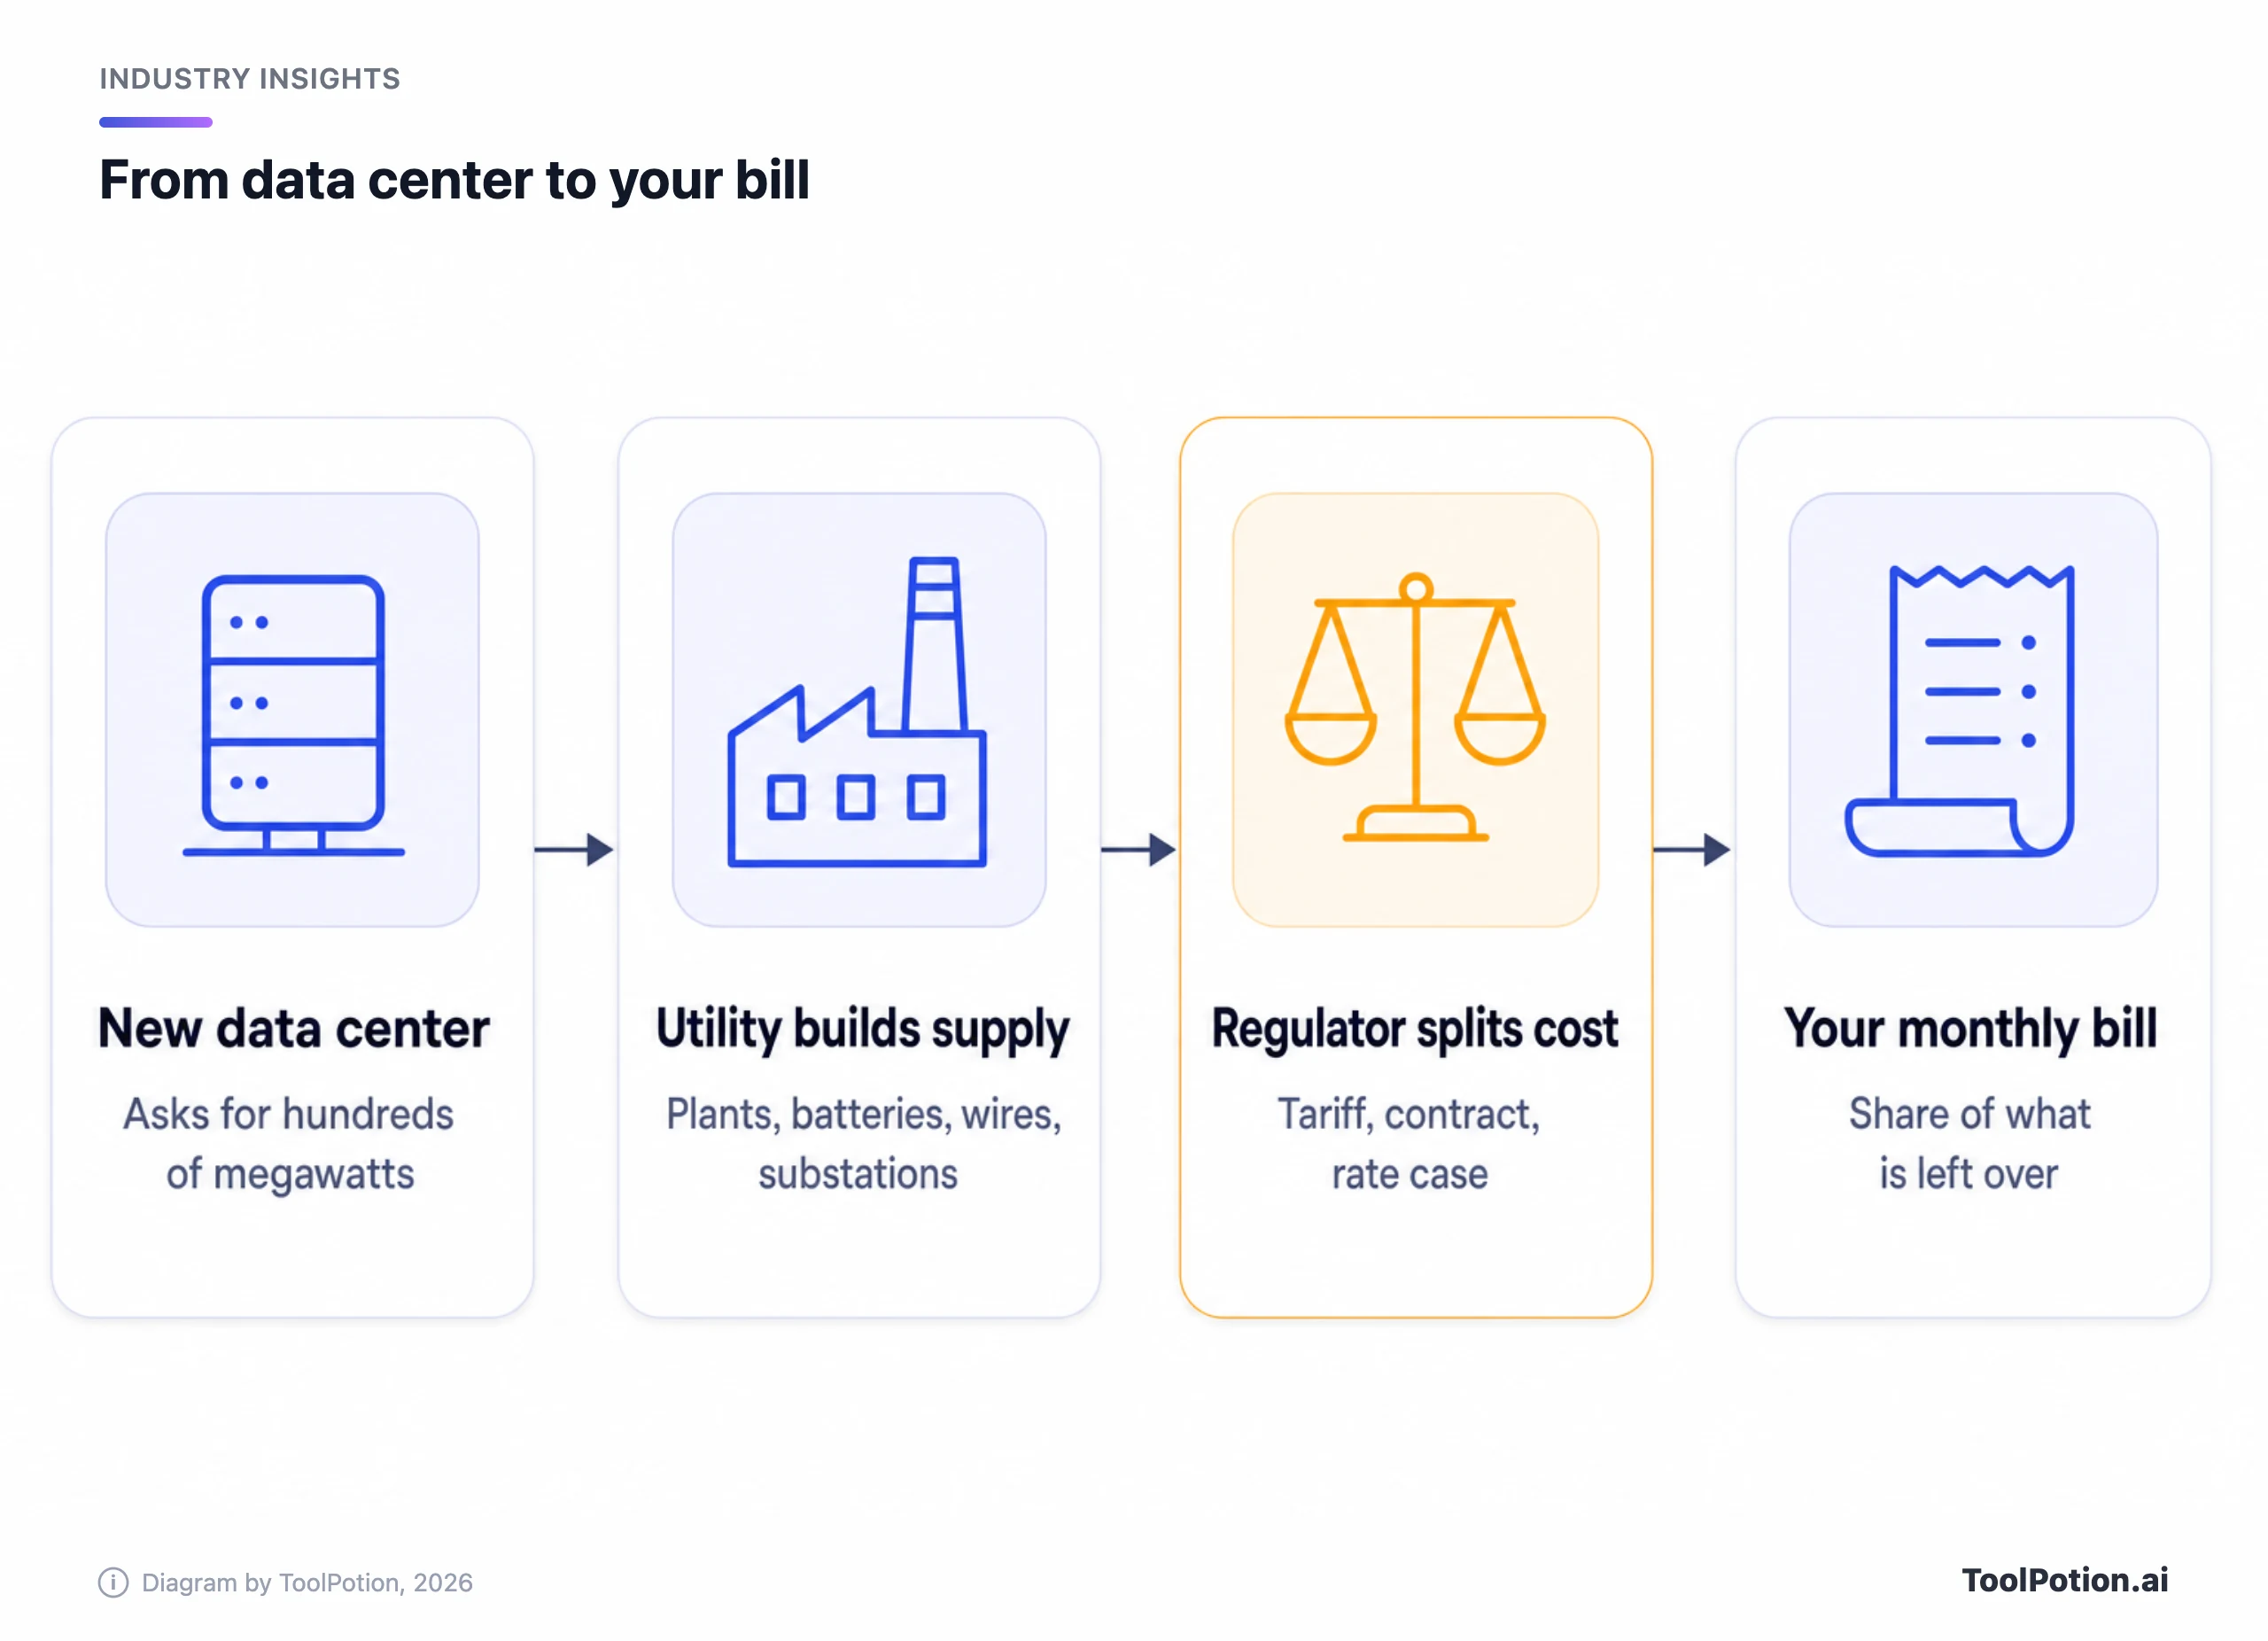
Uma casa paga uma tarifa mensal fixa mais um valor por quilowatt-hora, e esse valor é definido em um processo tarifário (rate case) que divide os custos da distribuidora entre todas as classes de consumidores. Um data center que pede centenas de megawatts quebra esse arranjo. Ele precisa de nova geração ou novos contratos, nova transmissão e, às vezes, uma nova subestação, tudo isso antes de consumir o primeiro quilowatt-hora.
Os reguladores têm duas formas gerais de lidar com isso. A primeira é uma tarifa dedicada para grandes cargas ou um contrato especial, geralmente com uma fatura mínima que o cliente deve pagar usando a energia ou não, para que a distribuidora não fique com uma usina construída para um cliente que encolheu. A segunda é deixar a nova carga entrar no pool existente e confiar que o próximo processo tarifário vai resolver quem deve o quê. A comissária do Arizona Lea Márquez Peterson resumiu o que está em jogo em uma entrevista à Utility Dive: "We have been talking for years that growth must pay for growth, and I think customers are asking for proof." ("Há anos dizemos que o crescimento deve pagar pelo crescimento, e acho que os consumidores estão pedindo provas.")
O estado dela não adotou uma tarifa única para todo o território. Usa contratos de fornecimento de energia e planeja desenvolver sua abordagem para grandes cargas dentro dos próximos processos tarifários. Isso é típico: não existe um regulamento nacional, então a resposta para "isso vai pesar na minha conta?" depende dos documentos da sua distribuidora.
As evidências sobre as contas, até agora, são principalmente atacadistas
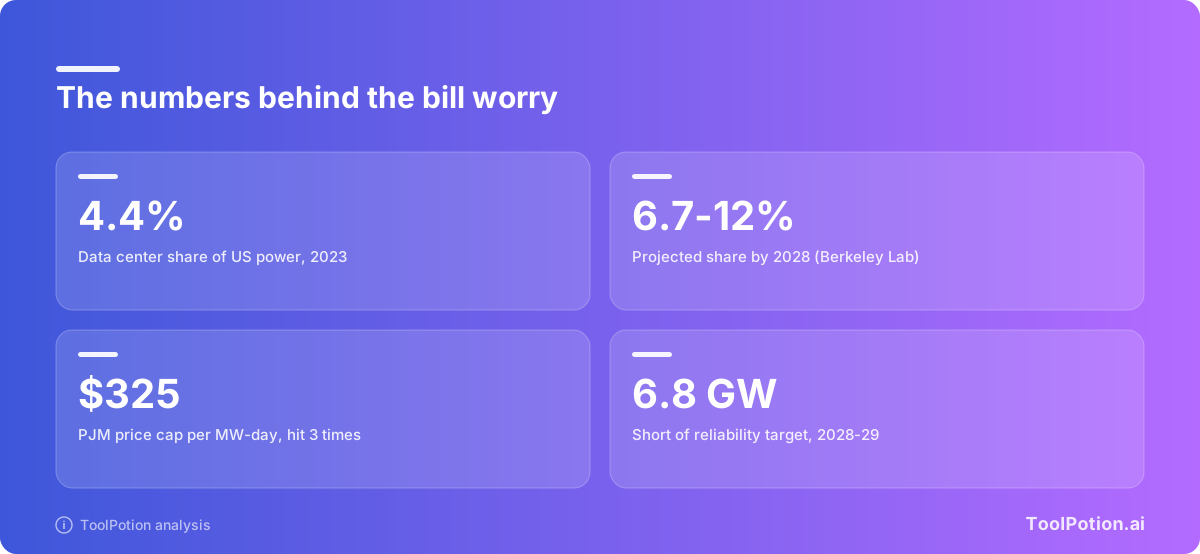
Há evidências sobre os preços no atacado, onde estão os números mais claros. A PJM, operadora da rede que atende cerca de 67 milhões de pessoas em 13 estados e em Washington, D.C., compra capacidade (a promessa de que usinas estarão disponíveis) com anos de antecedência, em um leilão. O leilão de 2028-29 fechou a US$ 325 por megawatt-dia, o máximo que o teto de preço permite, e ficou cerca de 6,8 gigawatts abaixo da meta de confiabilidade. Foi o terceiro leilão seguido a bater no teto (um limite que, segundo a PJM, segura os custos, mas também reduz o incentivo para construir usinas). Sem o teto, a simulação da própria PJM apontou um preço de US$ 554,72.
O monitor de mercado, a Monitoring Analytics, atribui cerca de US$ 6,3 bilhões dos US$ 16,4 bilhões desse leilão à demanda dos data centers, e quase US$ 30 bilhões nos últimos quatro leilões, segundo a Insurance Journal. O presidente da empresa, Joseph Bowring, quer que os data centers sejam levados para um leilão separado, para que os demais consumidores não paguem o custo extra. O grupo que representa as distribuidoras vê a mesma pressão por outro ângulo: o presidente do Edison Electric Institute, Drew Maloney, disse que os clientes da PJM "are left to pay high capacity costs while also facing the risks of undersupply" ("ficam pagando custos altos de capacidade e ainda correm o risco de falta de oferta").
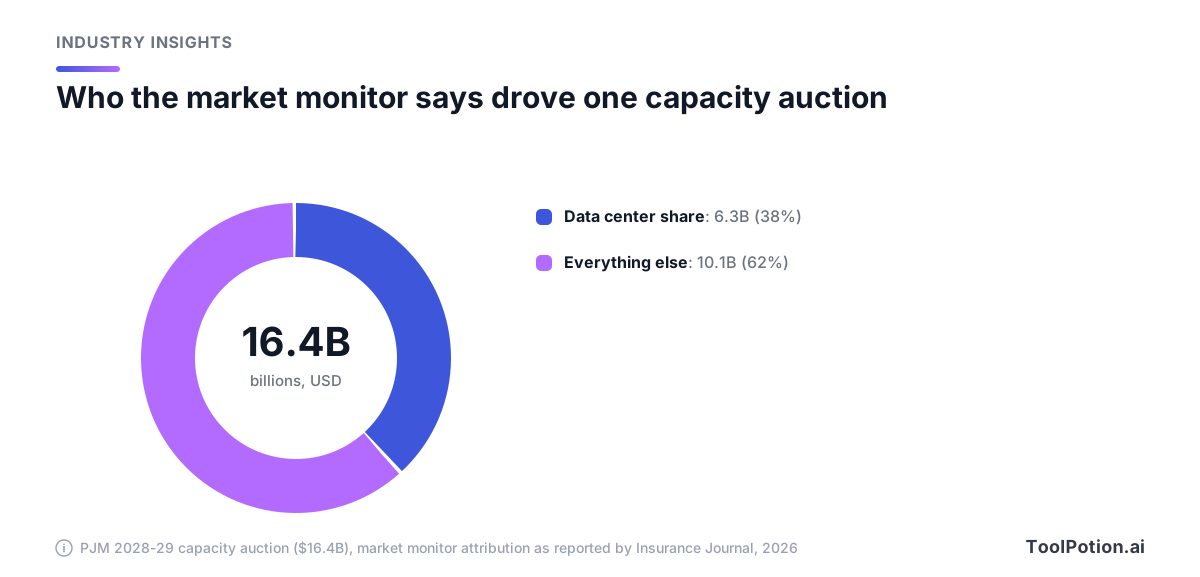
Agora as ressalvas, porque são grandes. O próprio relatório do leilão da PJM para o ano de entrega anterior a este diz que o total de US$ 16,4 bilhões "does not equate to a total cost to load" ("não equivale ao custo total para a carga"), porque clientes protegidos por autoprodução ou contratos bilaterais não enfrentam o preço do leilão. A capacidade é apenas um item entre os encargos de geração, transmissão e distribuição. E a atribuição do monitor é uma estimativa do efeito do crescimento da demanda sobre o preço, não uma contagem dos dólares que de fato chegaram às contas residenciais.
Grupos de defesa foram além. Em um relatório de 2025, o Natural Resources Defense Council disse: "By 2028, an average family in the region will be paying around $70 a month extra on their electricity bills because of forecasted data center growth" ("Até 2028, uma família média da região pagará cerca de US$ 70 a mais por mês na conta de luz por causa do crescimento previsto dos data centers"), como noticiou a E&E News. É uma projeção de uma entidade de advocacy, com mais de um ano, baseada em previsões de carga que podem não se concretizar. Nós a trataríamos como um cenário máximo. Também notamos que não encontramos nenhum número publicado por reguladores sobre quanto uma família típica pagou até agora por causa dos data centers, o que já é uma conclusão em si.
A carga por trás disso é real. O relatório do Berkeley Lab, resumido pelo Departamento de Energia, constatou que os data centers usaram cerca de 4,4% da eletricidade dos EUA em 2023 e projetou de 6,7% a 12% até 2028. Os produtos de IA que puxam esse consumo (ChatGPT, Claude, Google Gemini, Microsoft Copilot, Meta AI e Grok, entre outros) estão todos no nosso diretório, e cada um deles é cliente dessa rede, direta ou indiretamente, por meio de uma nuvem.
Promessas de "pagar a própria conta" não resolvem a questão
Não por si só. O plano da Microsoft deste ano, chamado Community-First AI Infrastructure, diz que a empresa vai pedir a distribuidoras e comissões que definam tarifas altas o bastante para cobrir os custos de eletricidade de seus data centers, incluindo a infraestrutura, para que esses custos não sejam repassados aos consumidores residenciais. Também promete contratar energia com antecedência e pagar pelas melhorias de transmissão e de subestações. Cita como modelo que apoia uma estrutura tarifária de Wisconsin para "Very Large Customers" (segundo o post da empresa). É um bom compromisso; preferimos que exista a que não exista.
Mas olhe o verbo: a Microsoft vai pedir aos reguladores que definam a tarifa. Quem decide é a comissão, em um processo com evidências e política próprias. O Ratepayer Protection Pledge, mais amplo, do presidente Trump, que empresas de tecnologia e distribuidoras, incluindo Google e AES Indiana, assinaram no início deste ano, é descrito pela Utility Dive como um compromisso voluntário que os reguladores estaduais estão definindo caso a caso. Promessas voluntárias têm valor. Mas não são tarifas.
Há também uma lacuna estrutural. Uma promessa pode cobrir o que a instalação de uma empresa custa à distribuidora. Ela não alcança um preço regional de capacidade que todo cliente da rede paga, seja quem for o responsável. Por isso o maior valor em dólares desta história, o leilão da PJM, fica fora do que a promessa de qualquer empresa isolada controla. O remédio do monitor, uma contratação separada para grandes cargas, é uma mudança no desenho do mercado; em 2025, a PJM suavizou uma proposta de exigir que os data centers levassem a própria geração, de obrigatória para voluntária, segundo a E&E.
Quem paga quando a distribuidora constrói para um único cliente?
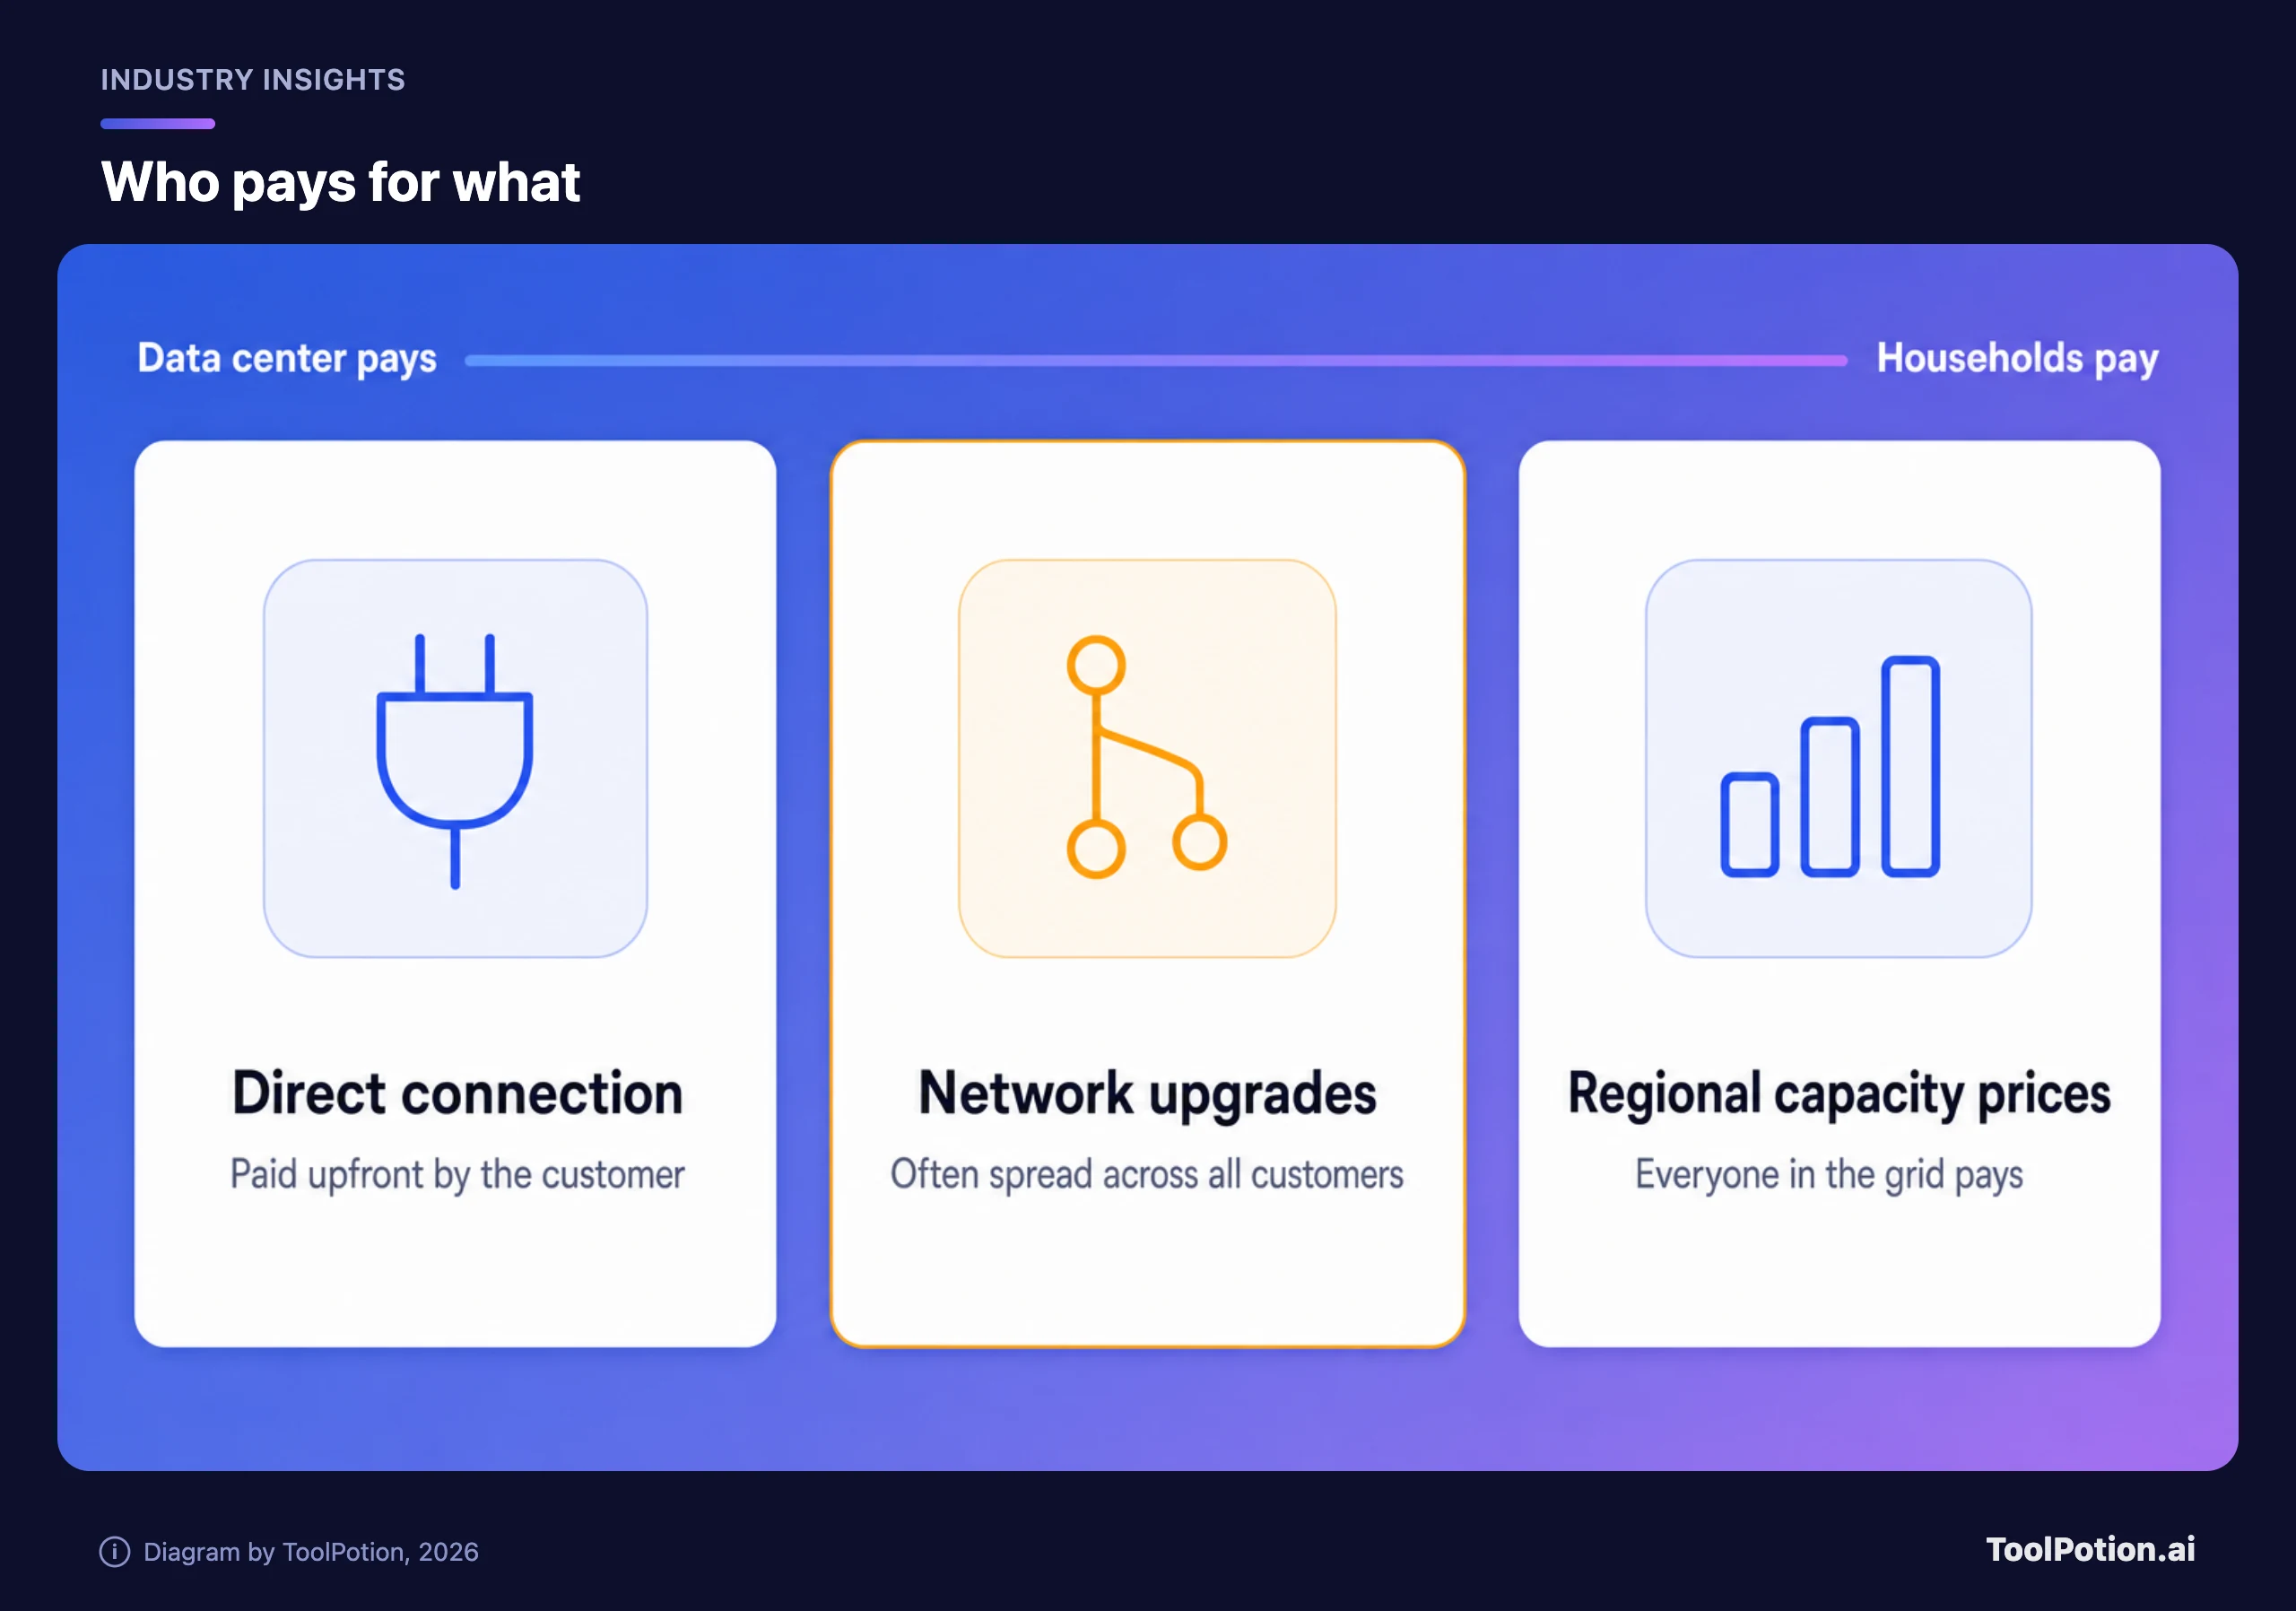
O melhor exemplo prático que encontramos está em Indiana, porque a decisão da comissão e os argumentos em torno dela estão bem documentados. Os reguladores de lá aprovaram o plano da AES Indiana para atender um data center do Google de 390 megawatts em Monrovia, com nova geração, armazenamento e equipamentos de rede a um custo estimado de cerca de US$ 737 milhões, segundo a Utility Dive.
O Google paga cerca de US$ 32 milhões adiantados pela conexão direta. Mas US$ 73,8 milhões em melhorias na rede vão para a base tarifária de transmissão, recuperados de todos os clientes, inclusive os residenciais. A votação foi de 5 a 0, e a decisão afirmou que "although the Customer may be the impetus for the network upgrades being made, this does not preclude the upgrades from providing system-wide benefits" ("embora o Cliente possa ser o impulso para as melhorias na rede, isso não impede que elas tragam benefícios para todo o sistema").
A AES diz que o contrato do Google foi estruturado para "reimburse at least 100%" ("reembolsar pelo menos 100%") dos custos diretos incrementais, que o Google pagará US$ 300 milhões para custos fixos no nível mínimo de demanda e cerca de US$ 770 milhões na demanda esperada, e que a receita vai "more than offset" ("mais do que compensar") a parcela dos clientes residenciais. O vice-presidente da AES, Patrick Maguire, disse que as tarifas dos clientes não são afetadas por esses investimentos em transmissão. Ben Inskeep, da Citizens Action Coalition, um grupo de consumidores, respondeu: "Instead of making the cost causer pay, AES Indiana has decided to spread the costs out to other ratepayers, and our commission has unfortunately approved that." ("Em vez de fazer quem causa o custo pagar, a AES Indiana decidiu espalhar os custos para os outros consumidores, e nossa comissão infelizmente aprovou isso.")
Os dois lados podem estar certos quanto à aritmética. Discordam sobre o que entra na conta. Boa parte do contrato está censurada, incluindo encargos mensais de demanda e adicionais, e o estudo de custo de serviço da distribuidora só é devido no processo tarifário de 2029. Os críticos também apontam que a tarifa do Google pressupõe um fator de carga de 90%, o que descrevem como um desconto de 10%. Para nós, esse é o caso-modelo do que se deve exigir: um contrato público, uma fatura mínima e uma resposta clara sobre as melhorias na rede. Indiana conseguiu os dois primeiros em parte e o terceiro na base da discussão.
O risco quando um data center nunca é construído
Esta é a parte que a maioria das promessas ignora. As distribuidoras planejam a geração com base nos pedidos de carga que recebem, e muitos pedidos são especulativos. O mesmo relatório do NRDC também alertou, segundo a E&E News, que "PJM residents will be on the hook for skyrocketing prices, even if these data centers don't get built." ("os moradores da PJM ficarão com a conta de preços nas alturas, mesmo que esses data centers não sejam construídos.") (A TechCrunch publicou um vídeo com a manchete why the data center you dread might never be built.) Para as famílias, o cancelamento do projeto não é necessariamente uma boa notícia se uma usina já tiver sido planejada em torno dele.
Uma cláusula resolve: a fatura mínima. É a primeira coisa que procuraríamos. Se o cliente deve um piso, apareça ou não, o risco de superdimensionamento fica com a empresa que pediu a energia.
Um segundo caminho é fugir da rede compartilhada. Uma análise da BloombergNEF noticiada pelo Guardian contabiliza 181 GW de capacidade a gás no próprio local propostos para data centers nos EUA, no Reino Unido e na Europa continental por causa de atrasos na conexão à rede. Menos conexões ao sistema compartilhado podem significar menos custos compartilhados. Mas Mark Daly, da BloombergNEF, disse que os desenvolvedores descrevem as usinas a gás como temporárias, embora a economia possa mantê-las em operação, então o quadro de longo prazo para a conta e as emissões segue indefinido.
Cinco verificações que um morador pode fazer
Você não consegue auditar uma tarifa em um fim de semana, mas pode descobrir se a sua distribuidora tem uma. Começaríamos por aqui.
- Pesquise na lista de processos da comissão do seu estado por tarifas de "large load", "data center" ou "extra-large customer". Se existir alguma, leia o resumo atrás de uma fatura mínima e do prazo do contrato.
- Confira o aviso do seu próximo processo tarifário. É nele que os custos são alocados, e os períodos de consulta pública são abertos aos moradores.
- Leia sua fatura em busca de encargos de fornecimento ou de capacidade. Nos estados da PJM, essas linhas são onde os resultados dos leilões aparecem primeiro, com defasagem de um ano ou mais.
- Pergunte à sua comissão se as melhorias na rede para um novo grande cliente serão cobradas de todos os consumidores, como em Indiana.
- Desconfie de qualquer número isolado que prometa o seu aumento exato, inclusive os nossos, porque as previsões de carga não param de mudar.
Se você mora em um estado desregulado, trocar de fornecedor muda apenas a parte do fornecimento, não os encargos de entrega, onde as melhorias de rede caem. Nossa recomendação para a maioria dos leitores é ignorar as manchetes nacionais e ler um único documento: o resumo do processo tarifário mais recente da sua distribuidora.
As próprias distribuidoras são uma categoria crescente de compradores de software de IA. Se quiser ver o outro lado disso, explore nosso ranking de Energia e Utilities ou o hub de ferramentas de IA para energia e utilities. Para acompanhar as regras de instalação por estado, o mapa de data centers da Regbase acompanha a regulação do desenvolvimento, e a conferência AI World: Data Centers é onde os operadores falam sobre energia. Para saber mais sobre o que a infraestrutura de IA custa às próprias empresas, veja a ofensiva da Amazon para cortar orçamentos de tokens.
Perguntas frequentes
O Ratepayer Protection Pledge é juridicamente vinculante?
Não. A Utility Dive o chama de compromisso voluntário, e os reguladores estaduais estão definindo como aplicá-lo caso a caso.
Os encargos de capacidade são a minha conta inteira?
Não. São um componente, e a PJM diz que o total do seu leilão não é o custo total para os clientes, porque a carga protegida não enfrenta o preço de fechamento. Quanto chega até você depende da sua distribuidora e do seu fornecedor.
Quanta eletricidade dos EUA os data centers usam?
Cerca de 4,4% em 2023, com projeção de 6,7% a 12% até 2028, segundo o relatório do Berkeley Lab, resumido pelo DOE.
Um regulador pode fazer um data center pagar mais do que uma casa?
Sim, em princípio. As comissões definem tarifas por classe de consumidor a partir de evidências de custo, e a lei de Indiana, por exemplo, exige que clientes de grande carga reembolsem pelo menos 80% dos custos de projeto razoavelmente atribuíveis a eles. O que conta como atribuível é a briga.
O compromisso da Microsoft vale para outras empresas?
Não. É um compromisso da própria Microsoft. Outras empresas assumem os seus, e o Ratepayer Protection Pledge que o Google e a AES Indiana assinaram é um documento separado.