

Quatro fluxos de trabalho de IA financeira superaram o teste em 2026: conciliação, previsões, categorização de despesas e preparação para auditoria. Todo o resto é um piloto com uma boa demonstração.
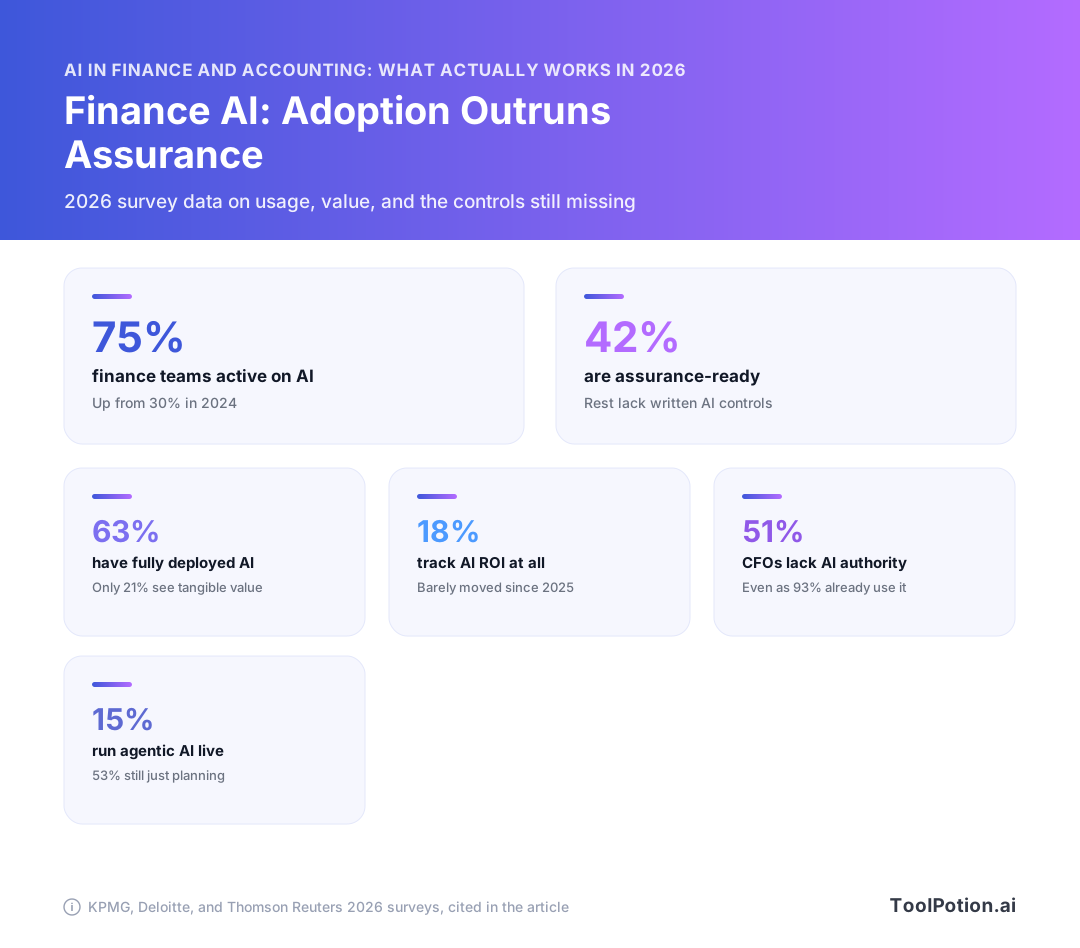
Os números de adoção não vão te ajudar a escolher. A KPMG afirma que o uso ativo de IA na função financeira chegou a 75% em 2026, contra 30% em 2024. A pesquisa Finance Trends da Deloitte, com 1.326 líderes, encontrou 63% com implantação completa, mas apenas 21% vendo valor tangível. A Thomson Reuters constatou que apenas 18% acompanham o ROI de alguma forma. Não são contradições — são três definições diferentes da palavra "adoção".
Por isso, este artigo filtra por controles: o que a orientação GenAI de fevereiro de 2026 do COSO exige, o que a nota de rodapé de precisão de um fornecedor realmente mediu, e quais das 309 ferramentas de finanças e banco do nosso diretório sobrevivem a ambos os testes.
Os números de adoção de 2026 se contradizem — leia-os pela definição
Quando uma pesquisa diz 93% e outra diz 14%, ambas podem estar certas. Estão contando coisas diferentes, e quase nenhuma delas informa isso no título.
Uso em piloto, uso implantado e uso em fluxo principal são três perguntas distintas
O Global AI in Finance 2026 da KPMG constatou que o uso ativo de IA na função financeira mais que dobrou, de 30% em 2024 para 75% em 2026, com 71% dos líderes financeiros afirmando que a IA atende ou supera as expectativas de ROI. "Uso ativo" ali abrange tudo que está em funcionamento, inclusive um controller colando comentários de variância em uma janela de chat. A Thomson Reuters, ao perguntar sobre o uso de GenAI em toda a organização, obteve 40%, contra 22% um ano antes, e apenas 15% para IA agêntica, com 53% planejando ou considerando. Mesmo ano, mesma profissão, diferença de três vezes. A redação da pergunta fez isso, não o mercado.
Antes de citar um número, encontre a definição: ele conta quem tentou usar uma ferramenta, quem comprou uma para a empresa, ou um fluxo de trabalho que sobreviveu a um fechamento de mês com um auditor analisando? Só o terceiro diz algo sobre o seu próprio roadmap.
A lacuna entre implantação e valor que ninguém concilia
A pesquisa Finance Trends 2026 da Deloitte, com 1.326 líderes financeiros globais, é a que vale ter em mãos, porque fez as duas perguntas. 63% implantaram IA completamente em finanças, 21% acreditam que esses investimentos geraram valor tangível, e 14% integraram completamente agentes de IA. A implantação é aproximadamente três vezes o valor. Essa lacuna é o estado real da IA financeira em 2026, e é o número que você deve levar para qualquer reunião com fornecedores.
Quase ninguém está medindo ROI
Aqui está o ponto que torna todo gráfico de adoção mais frágil do que parece: apenas 18% dos respondentes sabiam que sua organização acompanhava o ROI de IA de alguma forma, praticamente estável em relação ao ano anterior, e a maioria dos que acompanham mede métricas operacionais internas em vez de resultados de negócios. Satisfação autorrelatada com gastos não medidos é um humor, não uma evidência.
Dois hábitos ajudam. Leia cada estatística confrontando-a com a definição da própria pesquisa antes de repeti-la, e trate qualquer número de um estudo patrocinado por fornecedor como uma afirmação de marketing até encontrar a nota de rodapé. Aplicamos o mesmo filtro às 309 ferramentas de IA financeira e bancária do nosso diretório e aos relatórios de tendências de IA que acompanhamos, que é a razão pela qual a lista resumida da próxima seção é curta.
Conciliação: a taxa de correspondência automática que você vai obter de fato
Planeje de 60% a 80% de contas autocertificadas e monte seu business case na base dessa faixa. O número que você ouvirá na demonstração é "até 98%" de autocertificação com 99% de precisão de correspondência. Implantações reais de clientes ficam entre 43% e 85%, o que torna 60–80% a premissa honesta de planejamento (Numeric). Se o seu modelo de dimensionamento de fechamento só funciona com 90%, o projeto falha antes do primeiro fechamento mensal.
Teto de marketing versus faixa observada em clientes reais
Aquele piso de 43% e teto de 85% são o mesmo software. A dispersão é dos seus dados, não do modelo do fornecedor.
Um índice de 98% é alcançável em uma fatia estreita: contas de alto volume e baixa variância, como caixa bancário e compensação de cartão de crédito, com correspondência limpa de um para um e um limite de materialidade definido generosamente. Aplique a mesma ferramenta a despesas antecipadas, entre empresas, passivos provisionados e estoque, e o percentual certificado cai bastante, porque essas contas exigem julgamento, não correspondência. Pergunte a qualquer fornecedor quais tipos de conta cobrem o percentual do cliente de referência. Se a resposta for "caixa e contas a receber", você descobriu que o número é uma taxa de subconjunto, não uma taxa de portfólio.
O que determina a diferença: qualidade dos dados, cobertura de razão auxiliar, limites de materialidade
Três coisas decidem onde você vai parar, e você controla todas antes de assinar qualquer coisa. A cobertura do razão auxiliar vem primeiro: contas cujos detalhes de suporte ficam em uma planilha ou em um sistema sem API não podem ser autocertificadas com nenhuma precisão, então conte-as e subtraia-as do seu denominador agora. A qualidade dos dados vem em segundo lugar, ou seja, IDs de referência consistentes, nomenclatura estável de fornecedores e um feed bancário que não revisa períodos anteriores. Os limites de materialidade vêm em terceiro, e são o mecanismo que as pessoas ajustam silenciosamente para deixar o painel bonito.
Eleve seu limite de autocertificação de R$ 500 para R$ 5.000 e sua taxa sobe sem nenhuma melhoria na correspondência subjacente. Seu auditor vai notar. Defina o limite a partir da sua documentação SOX existente e mantenha-o para o piloto, então meça. Os estudos de caso de IA com resultados divulgados do nosso diretório valem a leitura com o mesmo filtro: verifique se a taxa reportada menciona os tipos de conta e o limite, porque a maioria não menciona.
Os critérios de aceitação para incluir no seu piloto
Inclua estes no pedido de compra, não no deck de kickoff. Execute um trimestre completo, os três meses, em todo o seu portfólio real de contas.
- Taxa de autocertificação de pelo menos 65% em todas as contas do balanço patrimonial no escopo, medida com o seu limite de materialidade atual e com o limite congelado para o período do piloto.
- Taxa de certificação falsa de zero em contas acima da materialidade, onde uma certificação falsa significa que a ferramenta certificou um saldo que um revisor precisou reabrir posteriormente. Este é o número que encerra o piloto, não a taxa de correspondência.
- Cada certificação produz uma trilha de auditoria exportável mostrando os registros de origem correspondidos, a regra ou versão do modelo aplicada e o humano que aprovou a fila de exceções.
- Percentual de substituições rastreado mensalmente e reportado a você, para que você possa ver o desvio antes do seu auditor.
Se o fornecedor não se comprometer com uma taxa medida nos seus dados, precifique o contrato como se você fosse obter 43%.
Previsões: ganhos de velocidade reais, ganhos de precisão muito desiguais
Compre IA para FP&A pelo tempo de ciclo, não por um número melhor. A pesquisa da KPMG de março de 2026, com 1.013 líderes financeiros sênior de 20 países, constatou que a velocidade de tomada de decisão melhorou para 71% e a qualidade da decisão para 70%, enquanto a precisão das previsões melhorou para 64% (KPMG). Esse 64% é o mais fraco dos três, e esconde uma dispersão ampla o suficiente para destruir um business case.
A velocidade de decisão melhora de forma mais confiável do que a precisão das previsões
Os ganhos de velocidade e qualidade vêm de trabalhos que a IA faz bem: consolidar dados reais de quatro sistemas em uma visão de variância, redigir o comentário, reexecutar um cenário em minutos em vez de um dia. Nada disso exige que o modelo preveja algo. Exige que o modelo monte e explique, que é a parte em que ele se destaca.
Portanto, escreva seus critérios de sucesso em dias, não em pontos base. Prazo de fechamento para previsão, número de cenários executados por ciclo, horas de trabalho do analista gastas em montagem de dados. Se o seu único teste de aceitação for o erro de previsão, você está apostando no mais fraco dos três resultados medidos pela KPMG.
Por que o setor bancário vê 71% e a saúde, 44%
Os ganhos de precisão de previsão variaram de 71% no setor bancário a 44% na saúde nos mesmos dados da KPMG (KPMG). A diferença acompanha quanto histórico limpo, de alta frequência e estruturado o setor tem. O setor bancário possui dados de transações diárias há décadas, com preços e carimbos de data/hora. A previsão no setor de saúde depende de mix de pagadores, termos contratuais e timing de reembolso que ficam em texto e mudam a cada contrato.
Pergunte ao seu fornecedor de qual desses dois mundos vieram os clientes de referência. Um resultado de 71% em um setor rico em dados diz quase nada sobre sua previsão de receita se seus insumos forem PDFs de contratos.
Onde os copilots de FP&A param: a camada de premissas permanece humana
O modelo pode extrapolar sua tendência de reservas. Ele não pode decidir que a nova faixa de preço muda o churn, que o plano de contratações do T3 atrasa seis semanas, ou que um cliente renegociando em novembro deve ter 30% de desconto. Essas premissas impulsionam a previsão, e elas vêm de pessoas que conversam com vendas e operações.
Delimite a ferramenta para tudo abaixo da linha de premissas e mantenha as premissas em um registro revisável com um responsável e uma data em cada uma.
Categorização de despesas: o fluxo de trabalho mais próximo de ser resolvido
Se você vai testar um fluxo de trabalho de IA financeira neste trimestre, que seja a codificação de transações e a revisão de política de despesas. A tarefa é restrita, a verdade fundamental está escrita na sua própria política, e cada decisão que o agente toma deixa uma trilha revisável.
Por que verificações de política se adequam melhor a um agente do que julgamento
Uma verificação de política é uma consulta às regras que você mesmo escreveu. Esse jantar de $340 tem nota fiscal, justificativa de negócio e participantes dentro do limite por pessoa? Isso é raciocínio determinístico sobre campos estruturados mais uma imagem de recibo, e os modos de falha são visíveis a um revisor em segundos. Compare isso a uma previsão, onde ninguém pode dizer se o número estava errado até o trimestre fechar. A codificação fica mais próxima da ponta de política: estabelecimento comercial, valor, departamento, conta contábil, com codificações históricas como conjunto de rótulos.
O volume também ajuda. Você obtém milhares de decisões quase idênticas por mês, que é exatamente o formato que torna uma taxa de precisão significativa em vez de anedótica.
O que a definição de precisão do fornecedor realmente mede
A Ramp publica uma redução de ~85% em revisões manuais com precisão de 99%+ para seu agente de política, e define precisão na nota de rodapé: aprovações recomendadas pelo agente que os revisores humanos também aprovaram, a partir de uma análise interna datada de 1/7/25 (Ramp Support). Leia essa definição duas vezes antes de incluí-la em um business case. Ela mede a concordância no caminho de aprovação, portanto não diz nada sobre as despesas que o agente sinalizou incorretamente, nem sobre violações que o agente aprovou e um revisor deixou passar. A metodologia divulgada coloca a Ramp à frente da maioria do mercado, que em geral publica um percentual sem denominador. Peça a mesma nota de rodapé a cada fornecedor da sua lista, e trate uma recusa como uma resposta.
Design com humano no loop para as exceções que restam
Encaminhe os 15% que o agente não vai resolver a um revisor designado, registre a taxa de substituição e defina um limite que acione um retreinamento quando as substituições aumentarem. Esse percentual de substituição é um dos KPIs de desvio que o COSO requer em sua orientação de GenAI de fevereiro de 2026 (Deloitte Heads Up). Entre os 550 agentes de IA listados em nosso diretório, os que valem seu tempo são os que entregam esse registro sem um ticket de suporte.
Preparação para auditoria: evidências que seu auditor pode de fato testar
Faça uma pergunta a qualquer fornecedor de preparação para auditoria antes de ver a demonstração: como é a exportação quando minha equipe de auditoria pergunta como esse número foi produzido? Se a resposta for uma transcrição de chat, você está comprando uma ferramenta de produtividade, não uma ferramenta de preparação para auditoria.
Nenhuma norma PCAOB específica para GenAI, mas AS 1105 e AS 2301 já se aplicam
Não existe uma norma do PCAOB escrita para inteligência artificial generativa. Isso não é uma lacuna onde você pode sentar. As normas existentes sobre evidências de auditoria e avaliação de riscos já estabelecem o padrão para trabalhos assistidos por IA (Fieldguide), o que significa que uma planilha produzida por IA é avaliada em suficiência e adequação exatamente como uma planilha que um associado de staff construiu manualmente. Seu auditor não precisa de uma nova regra para rejeitá-la.
O COSO preencheu a metade de governança em 23 de fevereiro de 2026, com a primeira extensão formal de sua Estrutura Integrada de Controle Interno para IA, classificando casos de uso de GenAI em oito tipos de capacidade, incluindo ingestão, transformação, lançamento e julgamento (Journal of Accountancy). Ingestão e transformação são os mais fáceis de defender. Julgamento é onde as perguntas se tornam longas.
O que significa evidência suficiente e adequada quando um modelo a produziu
Significa que a saída deve rastrear até um documento-fonte que seu auditor possa abrir. Extração é o fluxo de trabalho onde isso se sustenta melhor, porque o PDF ou a nota fiscal subjacente ainda é a evidência e o modelo é um par de olhos mais rápido sobre ela. Se você está avaliando essa camada, nosso diretório rastreia 217 ferramentas de extração de documentos e PDF, e as que valem seu tempo mostram uma referência de página e coordenada para cada campo extraído, não uma resposta resumida.
Sebastian Stöckle, Chefe Global de Inovação em Auditoria e IA da KPMG International, colocou o teste de forma direta: "A IA só entrega valor real quando pode ser explicada e controlada" (KPMG).
Retenção, registro e reprodutibilidade para especificar antecipadamente
Inclua estes no contrato, porque adicioná-los retroativamente após uma implantação é caro. Solicite o identificador de modelo e versão registrado em cada execução, o prompt ou configuração utilizado, linhagem imutável do campo de saída de volta ao documento-fonte e à página, um log exportável de quem revisou e aprovou cada item com um carimbo de data/hora, e uma janela de retenção correspondente à sua política de retenção de auditoria em vez do padrão do fornecedor. Pergunte o que acontece com seus logs quando o fornecedor atualiza o modelo subjacente no meio do ano.
Depois continue monitorando. A orientação do COSO solicita monitoramento contínuo do desempenho do modelo com KPIs como volume de transações, tamanho de transações e percentuais de substituição, porque controles do tipo "configure e esqueça" não detectam desvios (Deloitte). A taxa de substituição é o que colocar em um painel. Se seus revisores estão corrigindo silenciosamente o modelo em 30% dos itens, você tem uma constatação de controle esperando para ser documentada e um business case que nunca se concretizou.
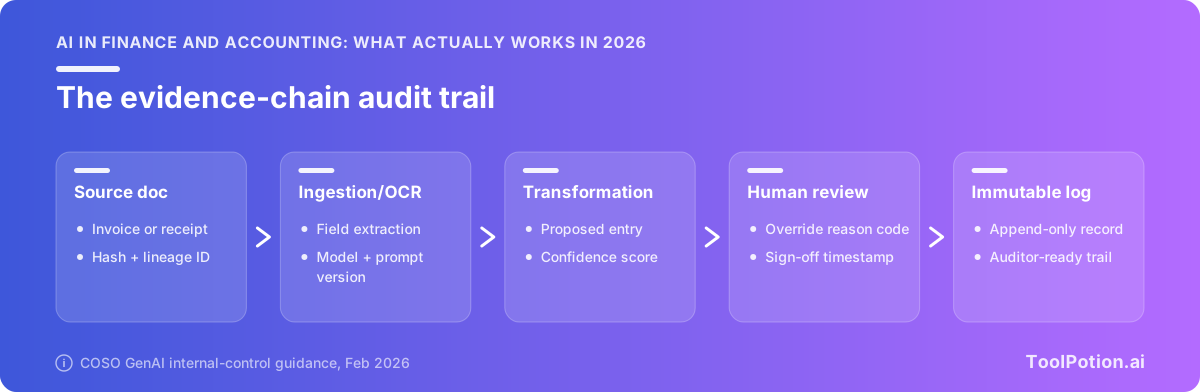
A lista de verificação de controles que filtra sua lista de fornecedores
Entregue esta a cada fornecedor antes da segunda demonstração. A maior parte vem diretamente do "Achieving Effective Internal Control Over Generative AI" do COSO, publicado em 23 de fevereiro de 2026 como a primeira extensão formal da Estrutura Integrada de Controle Interno (2013) para governança de IA (Journal of Accountancy). É o padrão escrito mais próximo que você tem, e os fornecedores que vendem para o setor financeiro já deveriam conhecê-lo.
Os oito tipos de capacidade GenAI do COSO, e quais seu caso de uso abrange
O COSO classifica os casos de uso de GenAI em oito tipos de capacidade: ingestão, transformação, lançamento, orquestração, julgamento, monitoramento, inteligência regulatória e interação humano-IA (Journal of Accountancy). Faça o fornecedor informar por escrito quais deles seu produto executa.
A linha que importa é lançamento e julgamento. Uma ferramenta que apenas ingere documentos e os transforma em um rascunho é um problema de controle diferente de uma que escreve no razão ou decide se uma exceção é aceitável. A codificação de despesas geralmente envolve ingestão, transformação e julgamento. A autocertificação de conciliação envolve lançamento. Se a resposta do fornecedor for "todos os oito", eles também não leram.
Da garantia pontual ao monitoramento contínuo
Seu antigo walkthrough estilo SOC não cobre um modelo que desvia entre trimestres. A orientação do COSO exige monitoramento contínuo do desempenho do modelo em vez de garantia estática e pontual, com KPIs priorizados em torno de volume de transações, tamanho de transações e percentuais de substituição para detectar desvios. Controles do tipo "configure e esqueça" são explicitamente insuficientes (Deloitte Heads Up).
Os KPIs de taxa de substituição e desvio para exigir no contrato
- Taxa de substituição por usuário e por tipo de transação, exportável mensalmente, não apenas visível em um painel.
- Histórico de versões do modelo com datas, para que você possa correlacionar uma mudança na taxa de erro a uma versão específica em vez de adivinhar.
- Precisão medida nos seus dados durante um período de execução paralela que você define, com o denominador documentado.
- Um limite nomeado que aciona revisão. Defina um número agora (por exemplo, taxa de substituição acima de 8% em qualquer mês) e inclua-o no contrato.
A prontidão para garantia é a variável que prevê os resultados
A KPMG constatou que apenas 42% das organizações estão completamente prontas para garantia, e a diferença nos resultados não é sutil: essas empresas reportam melhorias na redução de erros de 33% contra 6% para as não prontas, e confiança em escalar IA de 42% contra 14% (KPMG).
A IA só entrega valor real quando pode ser explicada e controlada. A prontidão para garantia diferencia desempenho sustentado de risco oculto. — Sebastian Stöckle, Chefe Global de Inovação em Auditoria e IA, KPMG International
Execute a lista de verificação antes de criar a lista de candidatos, não depois. Nossa categoria de finanças e banco tem 309 listagens, e a lista de verificação reduz isso a um punhado mais rápido do que qualquer comparação de funcionalidades.
Leia cada afirmação de precisão confrontando-a com sua própria nota de rodapé
Cada número de desempenho em uma demonstração de IA financeira é uma medição, e uma medição sem sua população, sua definição de correto e sua data é um ativo de marketing. As notas de rodapé geralmente estão publicadas. Quase ninguém as lê.
Três perguntas que deflacionam a maioria dos números
Faça estas perguntas em ordem, por escrito, antes da segunda demonstração.
- Quais transações foram contabilizadas? Não o volume total, mas o subconjunto sobre o qual o número foi calculado.
- O que tornou uma resposta correta? Alguém definiu uma verdade fundamental. Obtenha essa definição textualmente.
- Quando foi medido e nos dados de quem? Uma única análise interna do ano passado não é um nível de serviço.
Denominadores, datas e comparações auto-selecionadas
O agente de política da Ramp publica aproximadamente 85% de redução em revisões manuais de despesas com precisão de 99%+, e sua própria documentação define essa precisão como aprovações recomendadas pelo agente que os revisores humanos também aprovaram, a partir de uma análise interna datada de 1/7/25 (Ramp Support). Isso é uma medida de concordância no caminho de aprovação. Não diz nada sobre as despesas que o agente sinalizou incorretamente e um revisor teve que desfazer, que é o tipo de erro com o qual seu controller se preocupa.
As afirmações de conciliação falham de forma diferente. O índice de autocertificação é declarado como um teto, "até 98%", enquanto as implantações reais de clientes ficam na faixa de 43% a 85% (Numeric). Um teto é um fato sobre a melhor conta no melhor mês com o melhor cliente.
Como é uma divulgação credível
Ela nomeia o tamanho da amostra, a regra de pontuação e a data, da forma como a Ramp faz, e reporta a taxa de aprovação falsa ao lado da taxa de precisão. Solicite o número calculado no seu próprio último trimestre de dados durante o piloto. Um fornecedor que não executar esse teste já disse o que sua nota de rodapé diria.
Por que as demonstrações falham no fechamento do mês, e o design de piloto que evita isso
Uma demonstração roda em um extrato curado. O razão auxiliar limpo do trimestre passado, uma dúzia de notas fiscais bem formadas, sem transações entre empresas, sem lançamentos manuais feitos pela equipe tributária às 23h no terceiro dia. O fechamento é a população oposta, e cada modo de falha que um engenheiro de vendas filtraria de uma reunião aparece de uma vez, com prazo, na frente do seu controller.
A construção de recuperação domina a precisão mais do que a escolha do modelo
Troque um modelo de fronteira por outro no mesmo conjunto de perguntas financeiras e as respostas mudam um pouco. Mude como os documentos são fragmentados, qual arquivo do período é recuperado e se as notas de rodapé acompanham a tabela, e as respostas mudam muito. A maioria das respostas erradas em perguntas e respostas financeiras são falhas de recuperação em uma frase fluente: a ferramenta encontrou o cronograma do FY24 quando você perguntou sobre o FY25, e a prosa lê perfeitamente de qualquer forma.
A orientação de fevereiro de 2026 do COSO trata ingestão e transformação como tipos de capacidade separados do julgamento, cada um com seus próprios controles (Journal of Accountancy). Teste o pipeline com seus próprios arquivos-fonte difíceis. O conjunto de amostras do fornecedor não diz quase nada.
Revisores experientes capturam a maior parte do ganho
Coloque a ferramenta na frente dos seus dois melhores seniores antes de implementá-la para a equipe. Pesquisas de campo que quantificam a economia de tempo da IA para CPAs apontam na mesma direção: as horas se concentram em pessoas que já sabem como é uma resposta correta e podem identificar uma errada em segundos (Journal of Accountancy).
Pule a camada de revisão e você obtém o resultado da Deloitte: um reembolso de mais de $60.000 ao governo australiano por um relatório contendo erros gerados por IA (CFO Dive).
Custo, valor incerto e controles de risco fracos encerram projetos agênticos
A capacidade do modelo raramente é o que trava esses programas. A pesquisa Finance Trends da Deloitte com 1.326 líderes financeiros constatou que 63% implantaram completamente IA em finanças enquanto apenas 21% viram valor tangível, e 14% integraram completamente agentes (CFO Dive). A Thomson Reuters situa a adoção agêntica em 15% contra 53% planejando ou considerando (Thomson Reuters). No CFO Signals T2 2026 da Deloitte, 59% dos CFOs apontaram o equilíbrio entre pressão de implantação e risco como seu principal desafio, e 51% disseram que careciam de autoridade de governança (Deloitte).
Um piloto de 90 dias com os números definidos antes de começar
- Escolha um fluxo de trabalho e uma entidade. Conciliação para uma única subsidiária supera uma implantação em toda a área financeira que você não consegue medir.
- Crie uma linha de base por dois fechamentos antes de a ferramenta tocar em qualquer coisa: horas gastas, contagem de exceções, taxa de retrabalho, dias para certificar.
- Acorde o limite de aceitação por escrito com seu controller e o responsável pela auditoria externa, e coloque uma data.
- Monitore as taxas de substituição semanalmente, junto com volume de transações e tamanho de transações, que é o sinal de desvio em torno do qual a expectativa de monitoramento contínuo do COSO foi construída (Deloitte Heads Up).
- Defina o critério de encerramento no primeiro dia. Algo como: se a autocertificação ficar abaixo de 55% no dia 90, ou a substituição pelo revisor exceder 15% por três semanas consecutivas, paramos e renegociamos.
Depois publique o resultado internamente, com os números incluídos, da forma como equipes documentam implantações reais no nosso diretório. Apenas 18% das organizações acompanham o ROI de IA de alguma forma (Thomson Reuters), portanto uma única linha de base documentada coloca você à frente de quatro em cinco compradores na hora da renovação.
Perguntas Frequentes
A IA é confiável o suficiente para fazer escrituração contábil sem um revisor humano em 2026?
Não, e as estruturas de controle agora pressupõem que você manterá um revisor. A KPMG situa o uso ativo de IA na função financeira em 75% em 2026, contra 30% em 2024, mas apenas 42% das organizações estão completamente prontas para garantia, e as que estão reportam ganhos de redução de erros de 33% versus 6% para as demais (KPMG, 11 de maio de 2026). A orientação do COSO de fevereiro de 2026 trata os controles do tipo "configure e esqueça" como explicitamente insuficientes e exige monitoramento contínuo do desempenho do modelo (Deloitte Heads Up). Saídas não revisadas já têm um preço: a Deloitte reembolsou mais de $60.000 ao governo australiano por um relatório contendo erros de IA (CFO Dive).
Qual taxa de correspondência automática devo esperar de um software de conciliação com IA?
Planeje 60% a 80% de autocertificação, não o número do slide. Os fornecedores de conciliação comercializam "até 98%" autocertificado com 99% de precisão de correspondência, enquanto os resultados reais de clientes ficam na faixa de 43% a 85% (Numeric). Inclua a taxa nos seus critérios de aceitação e meça-a no seu próprio razão histórico durante o piloto, não em dados de demonstração; depois remeça após três fechamentos, pois a qualidade da correspondência desvia conforme seu mix de transações muda (Deloitte Heads Up sobre o COSO).
O que a orientação do COSO de fevereiro de 2026 exige para IA usada em relatórios financeiros?
O COSO publicou "Achieving Effective Internal Control Over Generative AI" em 23 de fevereiro de 2026, a primeira extensão formal de sua Estrutura Integrada de Controle Interno de 2013 para governança de IA, e classifica os casos de uso de GenAI em oito tipos de capacidade: ingestão, transformação, lançamento, orquestração, julgamento, monitoramento, inteligência regulatória e interação humano-IA (Journal of Accountancy). A exigência operacional é uma mudança da garantia pontual para o monitoramento contínuo, com KPIs como volume de transações, tamanho de transações e percentuais de substituição usados para detectar desvios do modelo (Deloitte Heads Up). Classifique cada ferramenta que você usa por tipo de capacidade, defina um limite para cada KPI e registre substituições desde o primeiro dia, porque uma ferramenta de lançamento ou julgamento tem expectativas de controle muito mais pesadas do que uma de ingestão.
Meu auditor vai aceitar papéis de trabalho preparados com IA generativa?
Sim, se você puder mostrar como a saída foi produzida e quem a verificou. O PCAOB não emitiu uma norma de IA generativa, e suas normas existentes sobre evidências de auditoria e avaliação de riscos já estabelecem o padrão de suficiência, adequação e revisabilidade (Fieldguide). Retenha o prompt, os documentos-fonte que a ferramenta recuperou, o modelo e versão, a data e as assinaturas do preparador e revisor, para que o papel de trabalho seja autossuficiente sem que ninguém precise reexecutar o modelo. Espere que as perguntas fiquem mais rigorosas: a PwC disse ao PCAOB para tornar a IA em auditoria sua prioridade máxima (Big4 News).
Como calcular o ROI de uma ferramenta de IA financeira quando apenas 18% das organizações o acompanham?
Capture a linha de base antes de o piloto começar, porque você não conseguirá reconstruí-la depois. Apenas 18% dos profissionais sabiam que sua organização acompanhava o ROI de IA de alguma forma em 2026, praticamente igual a 2025, e a maioria dos que acompanham mede métricas operacionais internas em vez de resultados de negócios (Thomson Reuters, 9 de fev. de 2026). A lacuna que isso cria é visível na pesquisa Finance Trends da Deloitte com 1.326 líderes financeiros: 63% implantaram completamente IA em finanças e 21% acreditam que gerou valor tangível (CFO Dive). Acompanhe quatro números ao longo de uma janela fixa: horas para fechar, taxa de exceções, tempo de ciclo por transação e custo totalmente carregado incluindo o tempo de revisão que a ferramenta cria. O dado da KPMG de que 71% dos líderes financeiros dizem que a IA está atendendo ou superando as expectativas de ROI mede expectativas, portanto não o substitua pelos seus próprios números (KPMG).
Qual fluxo de trabalho financeiro devo automatizar primeiro?
Categorização de despesas e revisão de política, principalmente porque é o único fluxo de trabalho em que um fornecedor publica o que seu número de precisão significa: a Ramp reporta aproximadamente 85% menos revisões manuais com precisão de 99%+, definida como aprovações recomendadas pelo agente que os revisores humanos também aprovaram, a partir de uma análise interna datada de 1/7/25 (Ramp). A conciliação vem em segundo, pois a taxa de correspondência alcançável fica bem abaixo da comercializada e exige um piloto pago nos seus dados (Numeric). As previsões vêm depois: 44% dos CFOs em empresas acima de $1B já usam IA para planejamento e orçamento (Deloitte Q2 2026 CFO Signals), mas os ganhos de precisão variam muito por setor, de 71% no setor bancário a 44% na saúde (KPMG). Restrinja o campo antes de demonstrar qualquer coisa, pois nosso diretório sozinho tem 550 agentes de IA e muito poucos foram construídos para um fechamento controlado.