

Cuatro flujos de trabajo de IA en finanzas superan el umbral en 2026: conciliación, previsión, categorización de gastos y preparación de auditorías. Todo lo demás es un piloto con una buena demo.
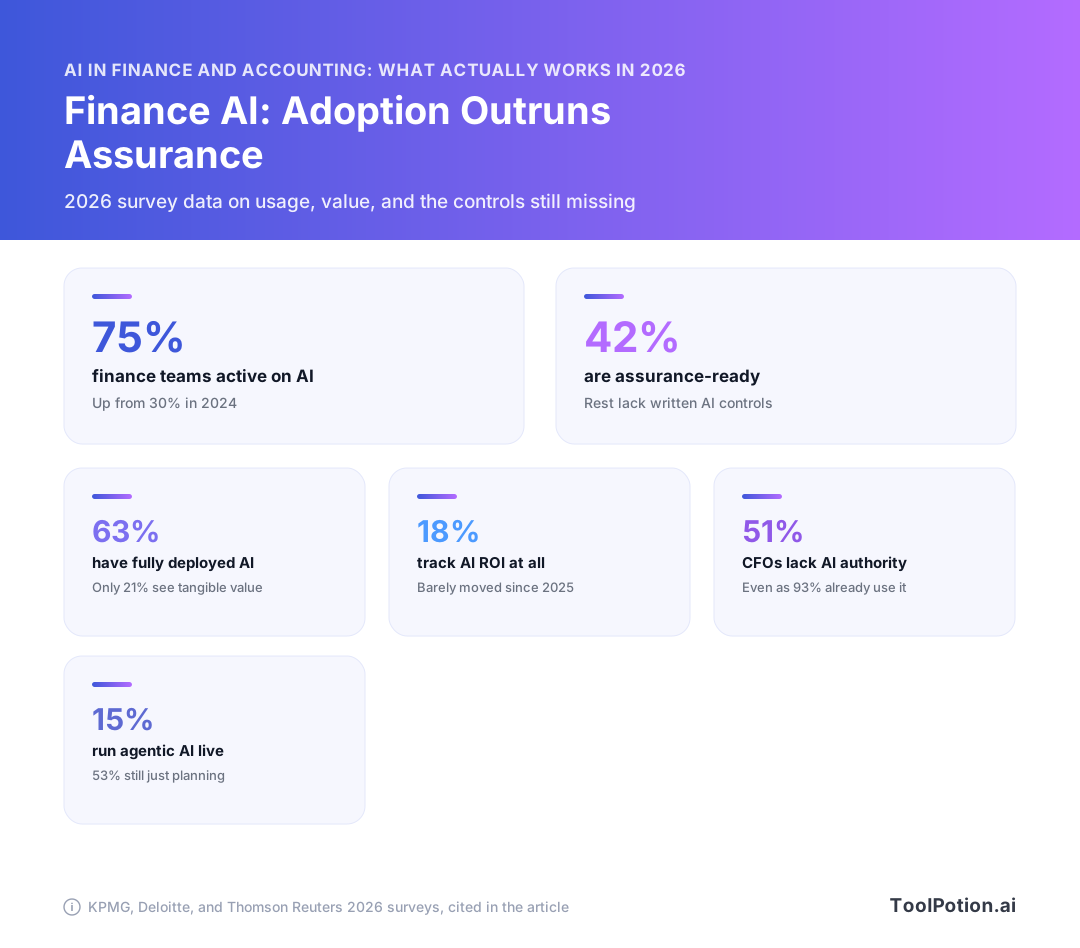
Los números de adopción no te ayudarán a elegir. KPMG indica que el uso activo de IA en la función financiera alcanzó el 75% en 2026, frente al 30% en 2024. La encuesta Finance Trends de Deloitte, realizada a 1.326 líderes, encontró que el 63% había desplegado plenamente la IA, pero solo el 21% veía valor tangible. Thomson Reuters encontró que el 18% mide el ROI de alguna manera. No son contradicciones; son tres definiciones de la palabra "adopción".
Por eso este artículo filtra según los controles: qué exige la guía GenAI de COSO de febrero de 2026, qué mide realmente la nota a pie de página de precisión de un proveedor, y cuáles de las 309 herramientas de finanzas y banca de nuestro directorio superan ambas pruebas.
Los números de adopción de 2026 se contradicen entre sí: léelos según su definición
Cuando una encuesta dice 93% y otra dice 14%, ambas pueden estar en lo correcto. Están midiendo cosas distintas, y casi ninguna lo indica en el titular.
El uso en piloto, el uso desplegado y el uso en flujos de trabajo principales son tres preguntas distintas
El estudio Global AI in Finance 2026 de KPMG encontró que el uso activo de IA en la función financiera más que se duplicó del 30% en 2024 al 75% en 2026, con un 71% de líderes financieros afirmando que la IA cumple o supera las expectativas de ROI. "Uso activo" abarca cualquier cosa en ejecución, incluido un controller que pega comentarios de variaciones en una ventana de chat. Thomson Reuters, al preguntar sobre el uso de GenAI en toda la organización, obtuvo un 40%, frente al 22% del año anterior, y solo el 15% para IA agéntica, con un 53% planificándolo o considerándolo. Mismo año, misma profesión, diferencia de tres veces. Lo hizo la redacción de la pregunta, no el mercado.
Así que antes de citar un número, busca la definición: ¿cuenta a cualquiera que probó una herramienta, a cualquiera cuya empresa compró una, o a un flujo de trabajo que sobrevivió un cierre de mes con un auditor observando? Solo el tercero te dice algo sobre tu propia hoja de ruta.
La brecha entre despliegue y valor que nadie concilia
La encuesta Finance Trends 2026 de Deloitte, realizada a 1.326 líderes financieros globales, es la que conviene tener a mano, porque preguntó ambas mitades. El 63% ha desplegado plenamente la IA en finanzas, el 21% cree que esas inversiones generaron valor tangible, y el 14% ha integrado completamente agentes de IA. El despliegue es aproximadamente tres veces el valor. Esa brecha es el estado real de la IA en finanzas en 2026, y es el número que deberías llevar a cualquier llamada con un proveedor.
Casi nadie mide el ROI en absoluto
Aquí está la parte que hace que cualquier gráfico de adopción sea más inestable de lo que parece: solo el 18% de los encuestados sabía que su organización rastreaba el ROI de IA de alguna manera, aproximadamente plano año tras año, y la mayoría de los que lo rastrean miden métricas operativas internas en lugar de resultados de negocio. La satisfacción autoevaluada con un gasto no medido es un estado de ánimo, no evidencia.
Dos hábitos ayudan. Lee cada estadístico frente a la definición propia de la encuesta antes de repetirlo, y trata cualquier cifra de un estudio patrocinado por un proveedor como una afirmación de marketing hasta que encuentres la nota al pie. Aplicamos el mismo filtro a las 309 herramientas de IA en finanzas y banca de nuestro directorio y a los informes de tendencias de IA que rastreamos, por eso la lista reducida de la siguiente sección es corta.
Conciliación: la tasa de coincidencia automática que obtendrás realmente
Planifica para un 60% a 80% de cuentas certificadas automáticamente, y construye tu caso de negocio en el extremo inferior de esa banda. El número del proveedor que escucharás en la demo es "hasta el 98%" de autocertificación con un 99% de precisión en coincidencias. Los despliegues reales de clientes se sitúan entre el 43% y el 85%, lo que hace del 60-80% el supuesto de planificación honesto (Numeric). Si tu modelo de dotación de personal en el cierre solo funciona al 90%, el proyecto fracasa antes del primer cierre de mes.
Techo de marketing frente al rango observado en clientes
Ese piso del 43% y el techo del 85% corresponden al mismo software. La diferencia la crean tus datos, no el modelo del proveedor.
Un 98% es alcanzable en un subconjunto reducido: cuentas de alto volumen y baja varianza como efectivo bancario y compensación de tarjetas de crédito, con coincidencias limpias de uno a uno y un umbral de materialidad definido generosamente. Extiende la misma herramienta a gastos prepagados, intercompañía, pasivos devengados e inventario, y el porcentaje certificado cae drásticamente porque esas cuentas requieren criterio, no coincidencias. Pregunta a cualquier proveedor qué tipos de cuentas cubre el porcentaje de su cliente de referencia. Si la respuesta es «efectivo y cuentas por cobrar», has aprendido que el número es una tasa parcial, no una tasa de cartera.
Qué genera la brecha: higiene de datos, cobertura de sublibros y umbrales de materialidad
Tres factores determinan dónde te ubicas, y los controlas todos antes de firmar cualquier cosa. La cobertura del sublibro es lo primero: las cuentas cuyo detalle de soporte vive en una hoja de cálculo o en un sistema sin API no pueden autocertificarse con ninguna precisión, así que cuéntalas y réstalas de tu denominador ahora. La higiene de datos viene en segundo lugar, es decir, IDs de referencia coherentes, nomenclatura estable de proveedores y un feed bancario que no restate períodos anteriores. Los umbrales de materialidad son lo tercero, y son la palanca que la gente tira discretamente para que el panel tenga buen aspecto.
Sube tu umbral de autocertificación de $500 a $5.000 y tu tasa sube sin ninguna mejora en la coincidencia subyacente. Tu auditor lo notará. Fija el umbral según tu documentación SOX existente y déjalo ahí durante el piloto, luego mide. Vale la pena leer los estudios de caso de IA con resultados divulgados de nuestro directorio con el mismo filtro: comprueba si la tasa reportada nombra los tipos de cuenta y el umbral, porque la mayoría no lo hace.
Los criterios de aceptación que debes incluir en tu piloto
Inclúyelos en la orden de compra, no en la presentación de inicio. Ejecuta un cierre de trimestre completo, los tres meses, en toda tu cartera real de cuentas.
- Tasa de autocertificación de al menos el 65% en todas las cuentas de balance en el alcance, medida con tu umbral de materialidad actual y con el umbral congelado durante el período piloto.
- Tasa de certificación falsa de cero en cuentas por encima de la materialidad, donde una certificación falsa significa que la herramienta certificó un saldo que un revisor tuvo que reabrir después. Este es el número que pone fin al piloto, no la tasa de coincidencia.
- Cada certificación produce un rastro de auditoría exportable que muestra los registros fuente coincidentes, la regla o versión del modelo aplicada y la persona que aprobó la cola de excepciones.
- Porcentaje de anulaciones rastreado mensualmente e informado, para que puedas ver la desviación antes que tu auditor.
Si el proveedor no se compromete a una tasa medida sobre tus datos, precio el acuerdo como si fuera a obtener el 43%.
Previsión: ganancias reales en velocidad, ganancias muy desiguales en precisión
Compra IA para FP&A por el tiempo de ciclo, no por un número mejor. La encuesta de KPMG de marzo de 2026 realizada a 1.013 altos líderes financieros en 20 países encontró que la velocidad de toma de decisiones mejoró para el 71% y la calidad de las decisiones para el 70%, mientras que la precisión de las previsiones mejoró para el 64% (KPMG). Ese 64% es el más débil de los tres, y oculta una dispersión lo suficientemente amplia como para arruinar un caso de negocio.
La velocidad de decisión mejora de manera más fiable que la precisión de la previsión
Las ganancias en velocidad y calidad provienen del trabajo que la IA hace bien: extraer datos reales de cuatro sistemas a una vista de variaciones, redactar el comentario, volver a ejecutar un escenario en minutos en lugar de un día. Nada de eso requiere que el modelo prediga nada. Requiere que el modelo ensamble y explique, que es la parte en la que es bueno.
Así que escribe tus criterios de éxito en días, no en puntos básicos. Tiempo de respuesta del cierre a la previsión, número de escenarios ejecutados por ciclo, horas de tiempo de analista invertidas en ensamblado de datos. Si tu única prueba de aceptación es el error de previsión, estás apostando por el más débil de los tres resultados medidos por KPMG.
Por qué el sector bancario ve un 71% y el sanitario un 44%
Las ganancias en precisión de previsión oscilaron entre el 71% en banca y el 44% en sanidad en los mismos datos de KPMG (KPMG). La brecha rastrea cuánto historial estructurado, limpio y de alta frecuencia tiene el sector. La banca tiene datos de transacciones diarias y décadas de ellos, valorados y con marca de tiempo. Las previsiones sanitarias dependen del mix de pagadores, los términos contractuales y el calendario de reembolsos que viven en texto y cambian por contrato.
Pregunta a tu proveedor de cuál de esos dos mundos provienen sus clientes de referencia. Un resultado del 71% en un sector rico en datos te dice casi nada sobre tu previsión de ingresos si tus entradas son PDFs de contratos.
Dónde se detienen los copilotos de FP&A: la capa de supuestos sigue siendo humana
El modelo puede extrapolar tu tendencia de reservas. No puede decidir que el nuevo nivel de precios cambia la tasa de abandono, que el plan de contratación del T3 se retrasa seis semanas, o que a un cliente que renegocia en noviembre hay que aplicarle un descuento del 30%. Esos supuestos impulsan la previsión, y provienen de personas que hablan con ventas y operaciones.
Delimita la herramienta a todo lo que está por debajo de la línea de supuestos y mantén los supuestos en un registro revisable con un responsable y una fecha en cada uno.
Categorización de gastos: lo más parecido a un flujo de trabajo resuelto
Si estás probando un flujo de trabajo de IA en finanzas este trimestre, que sea la codificación de transacciones y la revisión de políticas de gastos. La tarea es acotada, la verdad de referencia está escrita en tu propio documento de políticas, y cada decisión que toma el agente deja un rastro revisable.
Por qué las verificaciones de políticas se adaptan mejor a un agente que el criterio
Una verificación de política es una búsqueda contra reglas que tú escribiste. ¿Esta cena de $340 tiene recibo, propósito comercial y asistentes por debajo del límite por persona? Eso es razonamiento determinista sobre campos estructurados más una imagen del recibo, y los modos de fallo son visibles para un revisor en segundos. Compara eso con una previsión, donde nadie puede decirte si el número era incorrecto hasta que cierre el trimestre. La codificación está más cerca del extremo de las políticas: comerciante, importe, departamento, cuenta GL, con la codificación histórica como conjunto de etiquetas.
El volumen también ayuda. Obtienes miles de decisiones casi idénticas al mes, que es exactamente la forma que hace que una tasa de precisión sea significativa en lugar de anecdótica.
Qué mide realmente la definición de precisión del proveedor
Ramp publica una reducción de aproximadamente el 85% en las revisiones manuales con una precisión del 99%+ para su agente de políticas, y define la precisión en la nota al pie: aprobaciones recomendadas por el agente que los revisores humanos también aprobaron, de un análisis interno fechado el 1/7/25 (Ramp Support). Lee esa definición dos veces antes de incluirla en un caso de negocio. Puntúa el acuerdo en la vía de aprobación, por lo que no dice nada sobre los gastos que el agente marcó erróneamente, ni sobre las infracciones que aprobó y que un revisor dejó pasar. La metodología divulgada sitúa a Ramp por delante de la mayor parte del sector, que en su mayoría publica un porcentaje sin denominador. Pide a cada proveedor de tu lista la misma nota al pie, y trata una negativa como una respuesta.
Diseño con humano en el bucle para las excepciones que quedan
Dirige el 15% que el agente no despejará a un revisor designado, registra la tasa de anulaciones y establece un umbral que active el reentrenamiento cuando las anulaciones aumenten. Ese porcentaje de anulaciones es uno de los KPIs de desviación que COSO exige en su guía GenAI de febrero de 2026 (Deloitte Heads Up). Entre los 550 agentes de IA listados en nuestro directorio, los que valen tu tiempo son los que te entregan ese registro sin un ticket de soporte.
Preparación de auditorías: evidencia que tu auditor puede realmente verificar
Hazle una pregunta a cualquier proveedor de preparación de auditorías antes de ver la demo: ¿cómo es la exportación cuando mi equipo de encargo pregunta cómo se produjo este número? Si la respuesta es una transcripción de chat, estás comprando una herramienta de productividad, no una herramienta de preparación de auditorías.
Sin estándar PCAOB específico para GenAI, pero AS 1105 y AS 2301 ya aplican
No existe un estándar PCAOB escrito para la IA generativa. Eso no es un vacío en el que puedas sentarte. Los estándares existentes sobre evidencia de auditoría y evaluación de riesgos ya establecen el listón para el trabajo asistido por IA (Fieldguide), lo que significa que un calendario producido por IA se evalúa en suficiencia e idoneidad exactamente igual que una hoja de cálculo construida a mano por un asociado de personal. Tu auditor no necesita una nueva regla para rechazarlo.
COSO cubrió la mitad de gobernanza el 23 de febrero de 2026, con la primera extensión formal de su Marco Integrado de Control Interno a la IA, clasificando los casos de uso de GenAI en ocho tipos de capacidad, incluidos ingesta, transformación, registro y criterio (Journal of Accountancy). La ingesta y la transformación son las más fáciles de defender. El criterio es donde las preguntas se alargan.
Qué significa evidencia suficientemente apropiada cuando la produjo un modelo
Significa que el resultado debe remontarse a un documento fuente que tu auditor pueda abrir. La extracción es el flujo de trabajo donde esto funciona mejor, porque el PDF o la factura subyacente sigue siendo la evidencia y el modelo es un par de ojos más rápido sobre ella. Si estás evaluando esa capa, nuestro directorio rastrea 217 herramientas de extracción de documentos y PDFs, y las que valen tu tiempo te mostrarán una referencia de página y coordenadas por cada campo que extraigan, no una respuesta resumida.
Sebastian Stöckle, Director Global de Innovación en Auditoría e IA de KPMG International, expresó la prueba con claridad: «La IA solo genera valor real cuando puede explicarse y controlarse» (KPMG).
Retención, registro y reproducibilidad que hay que especificar desde el principio
Inclúyelos en el contrato, porque agregarlos después de un despliegue es costoso. Pide el identificador del modelo y la versión estampado en cada ejecución, el prompt o la configuración utilizada, un linaje inmutable desde el campo de salida hasta el documento fuente y la página, un registro exportable de quién revisó y aprobó cada elemento con una marca de tiempo, y un período de retención que coincida con tu política de retención de auditorías en lugar del predeterminado del proveedor. Pregunta qué ocurre con tus registros cuando el proveedor actualiza el modelo subyacente a mitad de año.
Luego sigue vigilándolos. La guía de COSO pide una supervisión continua del rendimiento del modelo con KPIs como volumen de transacciones, tamaño de transacciones y porcentajes de anulaciones, porque los controles de configurar y olvidar no detectan la desviación (Deloitte). La tasa de anulaciones es la que hay que poner en un panel. Si tus revisores están corrigiendo silenciosamente el modelo en el 30% de los elementos, tienes un hallazgo de control esperando ser redactado y un caso de negocio que nunca llegó a buen puerto.
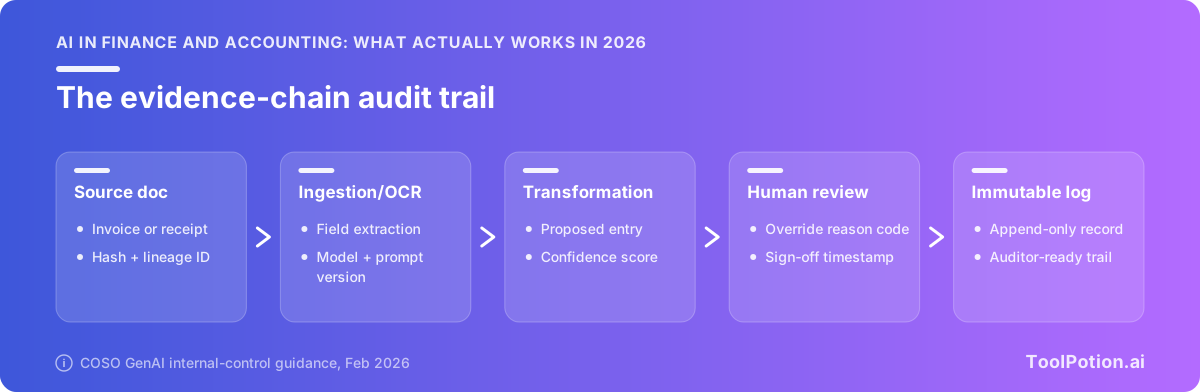
La lista de verificación de controles que filtra tu lista de candidatos
Entrega esto a cada proveedor antes de la segunda demo. La mayor parte proviene directamente de «Achieving Effective Internal Control Over Generative AI» de COSO, publicado el 23 de febrero de 2026 como la primera extensión formal del Marco Integrado de Control Interno (2013) a la gobernanza de IA (Journal of Accountancy). Es lo más parecido que tienes a un estándar escrito, y los proveedores que venden en finanzas ya deberían conocerlo.
Los ocho tipos de capacidad GenAI de COSO, y cuáles toca tu caso de uso
COSO clasifica los casos de uso de GenAI en ocho tipos de capacidad: ingesta, transformación, registro, orquestación, criterio, monitorización, inteligencia regulatoria e interacción humano-IA (Journal of Accountancy). Pide al proveedor que te diga por escrito cuáles realiza su producto.
La línea que importa es registro y criterio. Una herramienta que solo ingiere documentos y los transforma en un borrador es un problema de control diferente al de una que escribe en el libro mayor o decide si una excepción es aceptable. La codificación de gastos normalmente toca ingesta, transformación y criterio. La autocertificación en conciliación toca el registro. Si la respuesta del proveedor es «las ocho», es que tampoco la han leído.
De la garantía puntual a la supervisión continua
Tu antiguo recorrido de estilo SOC no cubre un modelo que se desvía entre trimestres. La guía de COSO exige una supervisión continua del rendimiento del modelo en lugar de garantías estáticas puntuales, con KPIs priorizados en torno al volumen de transacciones, el tamaño de las transacciones y los porcentajes de anulaciones para detectar la desviación. Los controles de configurar y olvidar son explícitamente insuficientes (Deloitte Heads Up).
Los KPIs de tasa de anulaciones y desviación que hay que exigir en el contrato
- Tasa de anulaciones por usuario y por tipo de transacción, exportable mensualmente, no solo visible en un panel.
- Historial de versiones del modelo con fechas, para que puedas vincular un cambio en la tasa de errores con una versión específica en lugar de adivinar.
- Precisión medida sobre tus datos durante un período de ejecución en paralelo que tú definas, con el denominador escrito.
- Un umbral designado que active la revisión. Elige un número ahora (por ejemplo, tasa de anulaciones superior al 8% en cualquier mes) y ponlo en el contrato.
La preparación para la garantía es la variable que predice los resultados
KPMG encontró que solo el 42% de las organizaciones están completamente preparadas para la garantía, y la brecha en los resultados no es sutil: esas empresas reportan mejoras en la reducción de errores del 33% frente al 6% de sus pares no preparadas, y confianza en escalar la IA del 42% frente al 14% (KPMG).
La IA solo genera valor real cuando puede explicarse y controlarse. La preparación para la garantía diferencia el rendimiento sostenido del riesgo oculto. — Sebastian Stöckle, Director Global de Innovación en Auditoría e IA, KPMG International
Ejecuta la lista de verificación antes de hacer tu lista de candidatos, no después. Nuestra categoría de finanzas y banca tiene 309 listados, y la lista de verificación los reduce a un puñado más rápido que cualquier comparación de características.
Lee cada afirmación de precisión frente a su propia nota al pie
Cada número de rendimiento en una demo de IA en finanzas es una medición, y una medición sin su población, su definición de correcto y su fecha es un activo de marketing. Las notas al pie generalmente están publicadas. Casi nadie las lee.
Tres preguntas que desinflan la mayoría de los números
Hazlas en orden, por escrito, antes de la segunda demo.
- ¿Qué transacciones se contaron? No el volumen total, sino el subconjunto sobre el que se calculó el número.
- ¿Qué hizo que una respuesta fuera correcta? Alguien definió una verdad de referencia. Obtén esa definición textualmente.
- ¿Cuándo se midió, y sobre los datos de quién? Un único análisis interno del año pasado no es un nivel de servicio.
Denominadores, fechas y comparaciones autoseleccionadas
El agente de políticas de Ramp publica aproximadamente un 85% de reducción en las revisiones manuales de gastos con una precisión del 99%+, y su propia documentación define esa precisión como aprobaciones recomendadas por el agente que los revisores humanos también aprobaron, de un análisis interno fechado el 1/7/25 (Ramp Support). Esa es una medida del acuerdo en la vía de aprobación. No dice nada sobre los gastos que el agente marcó erróneamente y un revisor tuvo que deshacer, que es el tipo de error que le importa a tu controller.
Las afirmaciones de conciliación fallan de manera diferente. La cifra de autocertificación se expresa como un techo, «hasta el 98%», mientras que los despliegues reales de clientes se sitúan en un rango del 43% al 85% (Numeric). Un techo es un hecho sobre la mejor cuenta en el mejor mes del mejor cliente.
Cómo es una divulgación creíble
Nombra el tamaño de la muestra, la regla de puntuación y la fecha, como hace Ramp, e informa la tasa de aprobación falsa junto con la tasa de precisión. Pide el número calculado sobre tu propio último trimestre de datos durante el piloto. Un proveedor que no quiera ejecutar esa prueba te ha dicho lo que diría su nota al pie.
Por qué las demos mueren en el cierre de mes, y el diseño de piloto que lo previene
Una demo se ejecuta sobre un extracto curado. El sublibro limpio del último trimestre, una docena de facturas bien formadas, sin intercompañía, sin diarios manuales registrados por el equipo de impuestos a las 11pm del tercer día. El cierre es la población opuesta, y todos los modos de fallo que un ingeniero de ventas eliminaría de una llamada aparecen a la vez, en un plazo límite, frente a tu controller.
La construcción de la recuperación domina la precisión más que la elección del modelo
Cambia un modelo de frontera por otro en el mismo conjunto de preguntas de finanzas y las respuestas cambian un poco. Cambia cómo se fragmentan los documentos, qué archivo del período se extrae y si las notas al pie viajan con la tabla, y las respuestas cambian mucho. La mayoría de las respuestas incorrectas en preguntas y respuestas financieras son fallos de recuperación en una oración fluida: la herramienta encontró el calendario del FY24 cuando preguntaste sobre el FY25, y la prosa se lee perfectamente de cualquier manera.
La guía de COSO de febrero de 2026 trata la ingesta y la transformación como tipos de capacidad separados del criterio, cada uno con sus propios controles (Journal of Accountancy). Prueba la canalización en tus propios archivos fuente complicados. El conjunto de muestras del proveedor no te dice casi nada.
Los revisores experimentados capturan la mayor parte de la ganancia
Pon la herramienta frente a tus dos mejores séniors antes de implementarla para el personal. La investigación de campo que cuantifica el ahorro de tiempo de la IA para los CPAs apunta en la misma dirección: las horas aterrizan con personas que ya saben cómo es una respuesta correcta y pueden detectar una incorrecta en segundos (Journal of Accountancy).
Omite la capa de revisión y obtienes el resultado de Deloitte: un reembolso de más de $60.000 al gobierno australiano por un informe con errores generados por IA (CFO Dive).
El costo, el valor poco claro y los controles de riesgo débiles frenan los proyectos agénticos
La capacidad del modelo rara vez es lo que paraliza estos programas. La encuesta Finance Trends de Deloitte, realizada a 1.326 líderes financieros, encontró que el 63% había desplegado plenamente la IA en finanzas mientras que solo el 21% veía valor tangible, y el 14% había integrado completamente agentes (CFO Dive). Thomson Reuters sitúa la adopción agéntica en el 15% frente al 53% que planifica o considera (Thomson Reuters). En las CFO Signals del T2 2026 de Deloitte, el 59% de los CFOs identificó equilibrar la presión de despliegue con el riesgo como su principal desafío y el 51% dijo que carecía de autoridad de gobernanza (Deloitte).
Un piloto de 90 días con los números escritos antes de empezar
- Elige un flujo de trabajo y una entidad. La conciliación para una sola subsidiaria supera a un despliegue en toda la función financiera que no puedes medir.
- Establece una línea de base durante dos cierres antes de que la herramienta toque nada: horas invertidas, recuento de excepciones, tasa de retrabajos, días para certificar.
- Acuerda el umbral de aceptación por escrito con tu controller y el socio responsable de tu auditor externo, y ponle una fecha.
- Supervisa las tasas de anulaciones semanalmente, junto con el volumen de transacciones y el tamaño de las transacciones, que es la señal de desviación alrededor de la que se construye la expectativa de supervisión continua de COSO (Deloitte Heads Up).
- Escribe el criterio de parada el primer día. Algo como: si la autocertificación se sitúa por debajo del 55% el día 90, o si la anulación del revisor supera el 15% durante tres semanas consecutivas, paramos y renegociamos.
Luego publica el resultado internamente, con los números incluidos, como cómo los equipos documentan despliegues reales en nuestro directorio. Solo el 18% de las organizaciones rastrea el ROI de IA de alguna manera (Thomson Reuters), así que una sola línea de base escrita te pone por delante de cuatro de cada cinco compradores en el momento de la renovación.
Preguntas frecuentes
¿Es la IA lo suficientemente fiable como para llevar la contabilidad sin un revisor humano en 2026?
No, y los marcos de control ahora asumen que mantendrás un revisor. KPMG sitúa el uso activo de IA en la función financiera en el 75% en 2026, frente al 30% en 2024, pero solo el 42% de las organizaciones están completamente preparadas para la garantía, y las que lo están reportan ganancias en reducción de errores del 33% frente al 6% del resto (KPMG, 11 de mayo de 2026). La guía de COSO de febrero de 2026 trata los controles de «configurar y olvidar» como explícitamente insuficientes y promueve la supervisión continua del rendimiento del modelo (Deloitte Heads Up). El resultado no revisado ya tiene un precio: Deloitte reembolsó más de $60.000 al gobierno australiano por un informe con errores de IA (CFO Dive).
¿Qué tasa de coincidencia automática debo esperar del software de conciliación con IA?
Planifica para una autocertificación del 60% al 80%, no el número de la diapositiva. Los proveedores de conciliación comercializan «hasta el 98%» de autocertificación con un 99% de precisión en coincidencias, mientras que los resultados reales de clientes se sitúan en un rango del 43% al 85% (Numeric). Escribe la tasa en tus criterios de aceptación y mídela sobre tu propio libro mayor histórico durante el piloto, no sobre datos de demo, y luego vuelve a medirla tras tres cierres, ya que la calidad de coincidencia se desvía a medida que cambia tu mix de transacciones (Deloitte Heads Up on COSO).
¿Qué exige la guía COSO de febrero de 2026 para la IA utilizada en informes financieros?
COSO publicó «Achieving Effective Internal Control Over Generative AI» el 23 de febrero de 2026, la primera extensión formal de su Marco Integrado de Control Interno de 2013 a la gobernanza de IA, y clasifica los casos de uso de GenAI en ocho tipos de capacidad: ingesta, transformación, registro, orquestación, criterio, monitorización, inteligencia regulatoria e interacción humano-IA (Journal of Accountancy). La exigencia operativa es pasar de la garantía puntual a la supervisión continua, con KPIs como volumen de transacciones, tamaño de transacciones y porcentajes de anulaciones utilizados para detectar la desviación del modelo (Deloitte Heads Up). Clasifica cada herramienta que uses por tipo de capacidad, establece un umbral para cada KPI y registra las anulaciones desde el primer día, porque una herramienta de registro o criterio conlleva expectativas de control mucho más exigentes que una herramienta de ingesta.
¿Aceptará mi auditor papeles de trabajo preparados con IA generativa?
Sí, si puedes mostrar cómo se produjo el resultado y quién lo verificó. El PCAOB no ha emitido un estándar de IA generativa, y sus estándares existentes sobre evidencia de auditoría y evaluación de riesgos ya establecen el listón de suficiencia, idoneidad y revisabilidad (Fieldguide). Conserva el prompt, los documentos fuente que recuperó la herramienta, el modelo y la versión, la fecha, y las firmas del preparador y el revisor, para que el papel de trabajo sea autónomo sin que nadie vuelva a ejecutar el modelo. Espera que las preguntas sean más agudas: PwC le ha dicho al PCAOB que haga de la IA en auditoría su prioridad principal (Big4 News).
¿Cómo calculo el ROI de una herramienta de IA en finanzas cuando solo el 18% de las organizaciones lo rastrean?
Captura la línea de base antes de que comience el piloto, porque no podrás reconstruirla después. Solo el 18% de los profesionales sabía que su organización rastreaba el ROI de IA de alguna manera en 2026, aproximadamente sin cambios respecto a 2025, y la mayoría de ellos miden métricas operativas internas en lugar de resultados de negocio (Thomson Reuters, 9 de febrero de 2026). La brecha que esto crea es visible en la encuesta Finance Trends de Deloitte realizada a 1.326 líderes financieros: el 63% ha desplegado plenamente la IA en finanzas y el 21% cree que entregó valor tangible (CFO Dive). Rastrea cuatro números durante un período fijo: horas para el cierre, tasa de excepciones, tiempo de ciclo por transacción y costo totalmente cargado incluido el tiempo de revisión que crea la herramienta. El hallazgo de KPMG de que el 71% de los líderes financieros dice que la IA cumple o supera las expectativas de ROI mide expectativas, así que no lo sustituyas por tus propios números (KPMG).
¿Qué flujo de trabajo de finanzas debería automatizar primero?
La categorización de gastos y la revisión de políticas, principalmente porque es el único flujo de trabajo donde un proveedor publica qué significa su número de precisión: Ramp reporta aproximadamente un 85% menos de revisiones manuales con una precisión del 99%+, definida como aprobaciones recomendadas por el agente que los revisores humanos también aprobaron, de un análisis interno fechado el 1/7/25 (Ramp). La conciliación viene en segundo lugar, ya que la tasa de coincidencia alcanzable está muy por debajo de la comercializada y requiere un piloto pagado sobre tus datos (Numeric). Las previsiones vienen después: el 44% de los CFOs en empresas de más de $1B ya usan IA para planificación y presupuestos (Deloitte Q2 2026 CFO Signals), pero las ganancias en precisión varían mucho según el sector, del 71% en banca al 44% en sanidad (KPMG). Reduce el campo antes de hacer ninguna demo, ya que nuestro directorio solo tiene 550 agentes de IA y muy pocos fueron creados para un cierre controlado.